تقدير التكلفة الإجمالية للطلب عبر الإنترنت من اليابان
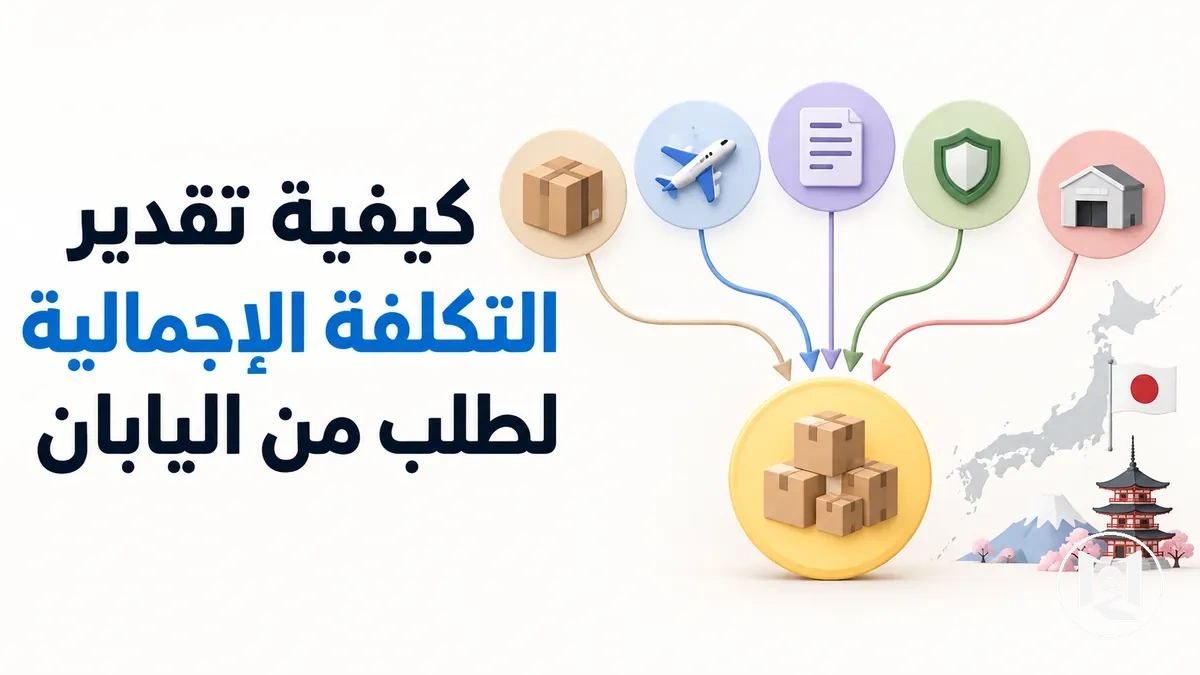
لتقدير التكلفة الإجمالية لطلب من اليابان، اجمع سعر السلعة مع الشحن المحلي ورسوم وكيل الشراء أو إعادة توجيه الشحن والشحن الدولي وتكاليف الدفع وتحويل العملة، ثم أضف رسوم الاستيراد عندما تنطبق. لا تعامل الرسوم غير المحسومة على أنها صفر؛ افصل المبالغ المؤكدة عن التقديرية، واحتفظ برسوم الاستيراد كنطاق أو كبند غير محسوم إلى أن تتضح شروط بلد المقصد والشحنة.
أداة تقدير
قدّر التكلفة الكاملة دون إخفاء عدم اليقين
أدخل المبالغ التي تعرفها بعملة واحدة، وميّز بين القيم المؤكدة والتقديرية. الأداة لا تفترض نسبة جمركية؛ أدخل رسوم الاستيراد فقط عندما يكون لديك مبلغ أو نطاق مناسب لوجهتك وشحنتك.
رسوم الاستيراد غير محسومة؛ لذلك لا يمثل الإجمالي الجاري حدًا أعلى للتكلفة النهائية.
الصيغة: سعر السلعة + الشحن المحلي + رسوم الخدمة + الشحن الدولي + تكاليف الدفع/التحويل + رسوم الاستيراد المطبقة.
يصبح التقدير أدق كلما استبدلت الافتراضات المؤقتة بمبالغ فعلية: خصوصًا بعد معرفة أبعاد الطرد ووزنه النهائيين، وعرض الشحن المطبق، ومعاملة الاستيراد، وسعر التسوية الفعلي.
جدول المحتويات
مكونات التكلفة الإجمالية للطلب من اليابان
تشمل التكلفة الإجمالية للطلب من اليابان سعر السلعة بالإضافة إلى أي شحن محلي ياباني ورسوم خدمات وشحن دولي ورسوم استيراد وتحويل عملة ورسوم دفع تنطبق على الطلب.
بعض مكونات التكلفة تنطبق مباشرة على عملية الشراء، بينما تظهر أخرى فقط عندما يتطلبها البائع أو طريقة الطلب أو بلد المقصد أو ترتيب الدفع.
معًا، تحدد المكونات المطبقة المبلغ الذي يجب إدراجه في تقدير الطلب.
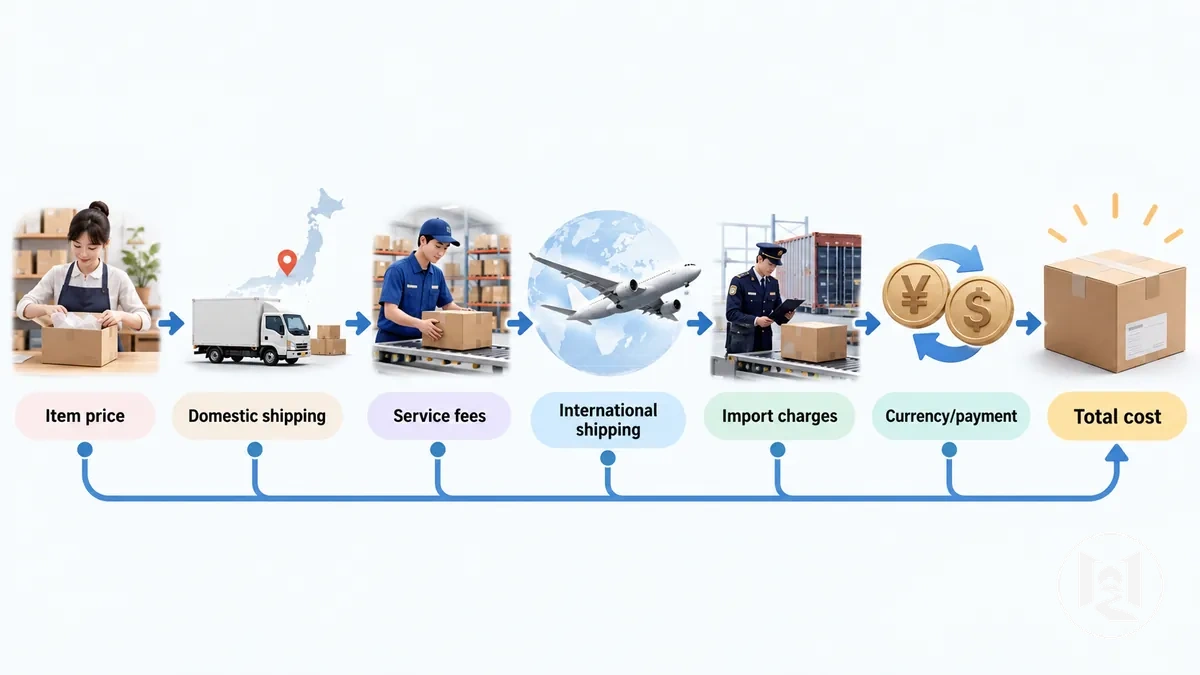
يمكن أن تتراكم التكاليف على الطلب أثناء انتقاله من البائع الياباني عبر التوصيل المحلي والوسيط عند استخدامه والنقل الدولي ومعالجة الاستيراد والدفع أو تحويل العملة.
يوضح الرسم التخطيطي كيف يمكن أن تتراكم هذه المراحل في إجمالي واحد، بينما يفصل الجدول كل مكون من مكونات التكلفة وفقًا لوقت نشأته وأساس احتسابه المعتاد ودرجة تأكده في مرحلة التقدير وأثره في التكلفة الإجمالية.
هذا التمييز يُبقي الرسوم المؤكدة منفصلة عن المبالغ التي تظل تقديرية أو مشروطة.
| مكوّن التكلفة | متى يمكن أن ينشأ | أساس الاحتساب المعتاد | درجة التأكد في مرحلة التقدير | الأثر في الإجمالي |
|---|---|---|---|---|
| سعر السلعة | عند تقديم الطلب إلى البائع الياباني | سعر البائع للسلعة أو السلع المختارة، بما في ذلك تسويات الدفع المطبقة | عادةً ما يكون معروفًا بمجرد تأكيد البائع لسعر الشراء | يشكّل المبلغ الأساسي للشراء |
| الشحن المحلي في اليابان | عندما يفرض البائع رسوم التوصيل إلى عنوان ياباني قبل التصدير | شروط الشحن لدى البائع وظروف الطلب ووجهة التوصيل المحلية | مشروط؛ معروف عندما يقدم البائع رسوم التوصيل المحلي | يُضاف إلى المجموع الفرعي قبل التصدير عندما يُحتسب بشكل منفصل |
| رسوم الخدمة | عندما يؤدي وكيل شراء أو شركة إعادة توجيه شحن أو أي وسيط آخر خدمة مدفوعة الأجر | أساس الاحتساب المطبق على الطلب أو السلعة أو المعاملة أو الطرد أو المناولة أو الخدمة الاختيارية | مشروط؛ معروف أو قابل للتقدير بمجرد تحديد خدمات الوسيط المطلوبة | يضيف رسوم الوساطة إلى التكلفة الإجمالية |
| الشحن الدولي | عند نقل الطرد من اليابان إلى بلد المقصد | خصائص الطرد وبلد المقصد وخدمة الشحن المختارة | غالبًا ما يكون تقديريًا حتى يتم تأكيد الطرد المعبأ وخدمة الشحن | يضيف رسوم النقل إلى الخارج |
| رسوم الاستيراد | عندما تفرض قواعد بلد المقصد رسومًا جمركية أو ضرائب أو رسوم تخليص أو تكاليف استيراد أخرى سارية | قواعد بلد المقصد وخصائص الشحنة ذات الصلة وقيمتها المصرح بها | مشروط؛ قد يظل المبلغ النهائي غير مؤكد حتى يتم تحديد تقييم الاستيراد المطبق | يضيف الرسوم المطبقة في بلد المقصد |
| تحويل العملة ورسوم الدفع | عندما يتطلب الدفع تحويل العملة أو يفرض مزود الدفع رسومًا مرتبطة بالمعاملة | سعر الصرف وشروط مزود الدفع المطبقة وقت الدفع | مشروط؛ معروف أو قابل للتقدير وفقًا لسعر الصرف وشروط الدفع المستخدمة في المعاملة | يغير المبلغ المدفوع بالعملة المحلية للمشتري أو يضيف رسم دفع |
لا يتضمن كل طلب كل مكونات التكلفة، وتصبح بعض المبالغ مؤكدة في وقت أبكر من غيرها.
يُبقي تقدير التكلفة الإجمالية المفيد الرسوم المؤكدة منفصلة عن الرسوم التقديرية أو المشروطة حتى يتم تحديد المبالغ المتبقية.
سعر السلعة والشحن المحلي في اليابان
يبدأ المجموع الفرعي قبل التصدير بسعر السلعة لدى البائع الياباني، ويُضاف إليه الشحن المحلي فقط عندما يُحتسب بشكل منفصل.
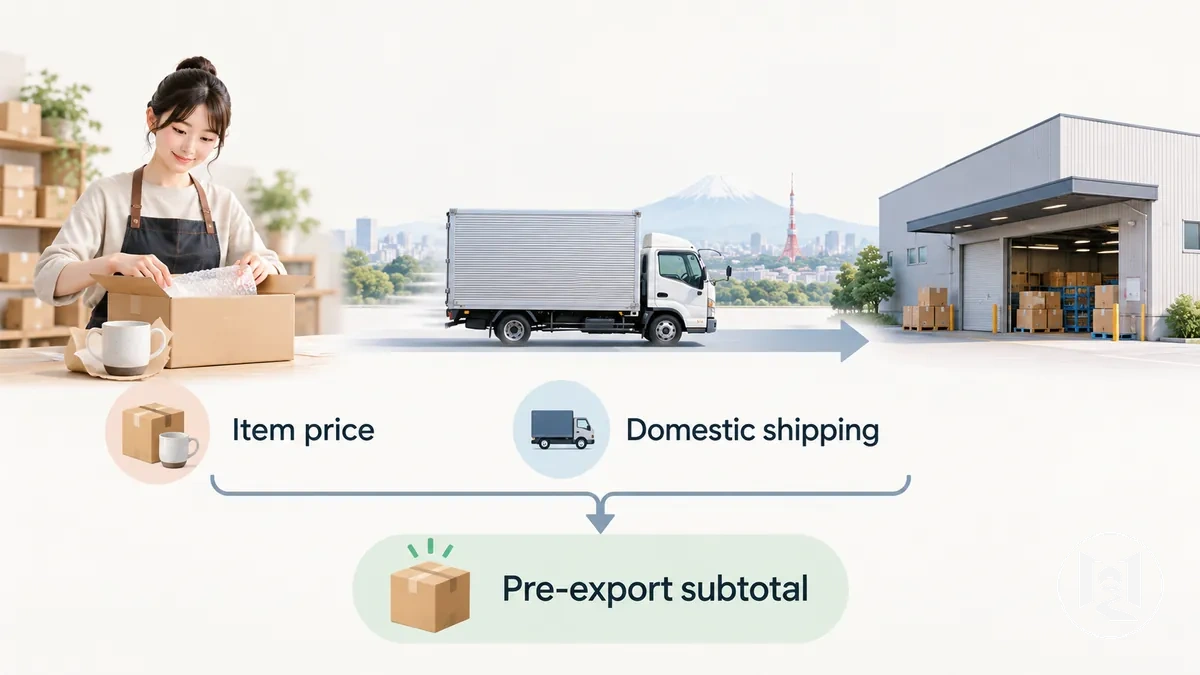
- سعر السلعة
- استخدم سعر الشراء الفعلي بعد الخصومات، مع إبقاء أي ضريبة أو رسم أُدرج بالفعل في مبلغ البائع دون احتسابه مرة ثانية.
- الشحن المحلي
- أضفه عندما يفرضه البائع منفصلًا. قد يُحتسب لكل بائع أو لكل طلب، وقد يصبح صفرًا فقط عندما تنطبق فعليًا شروط الشحن المجاني.
- المجموع قبل التصدير
- سعر السلعة + الشحن المحلي المنفصل. إذا كان الشحن المحلي مضمنًا في إجمالي البائع، فلا تضفه مرة أخرى.
استند إلى شروط الطلب المعلنة من البائع الياباني لتحديد ما إذا كان الشحن المحلي مجانيًا أو مضمنًا أو منفصلًا، خصوصًا عندما تأتي السلع من أكثر من بائع.
رسوم وكيل الشراء أو إعادة توجيه الشحن ورسوم المناولة
رسوم خدمة وكيل الشراء أو إعادة توجيه الشحن هي تكاليف مشروطة تنطبق فقط عندما تستخدم طريقة الطلب المختارة وسيطًا.
قد تفرض خدمة وكيل الشراء رسومًا على شراء طلب أو معالجته، بينما قد تفرض خدمة إعادة توجيه الشحن رسومًا على استلام طرد أو مناولته أو تجهيزه.
تعتمد رسوم المناولة أو رسوم الخدمة المطبقة على إجراءات الوسيط المستخدمة فعليًا.
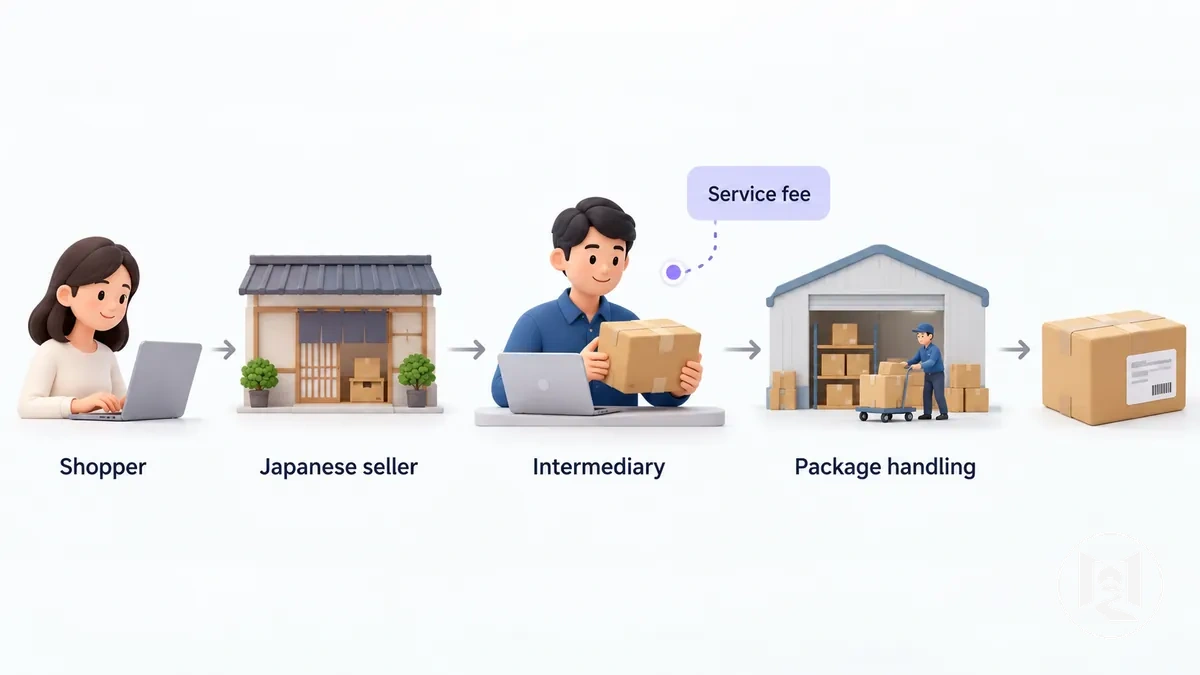
يمكن فرض رسوم الوسيط في مراحل مختلفة وعلى وحدات مختلفة، لذا ينبغي تسجيل كل رسوم مطبقة بشكل منفصل في تقدير التكلفة.
قد تصبح الرسوم معروفة عند تقديم الطلب، أو معالجة سلعة، أو إتمام معاملة، أو مناولة طرد، أو اختيار خدمة اختيارية.
تحدد أسس الاحتساب هذه كيفية إضافة تكلفة الوسيط إلى الإجمالي التقديري.
- لكل طلب: قد تُفرض رسوم خدمة مرة واحدة على طلب يتولاه الوسيط.
- لكل سلعة: قد تفرض خدمة وكيل الشراء رسومًا على كل سلعة تشتريها أو تعالجها.
- لكل معاملة: قد تنطبق رسوم على معاملة شراء أو دفع محددة.
- لكل طرد: قد تفرض خدمة إعادة توجيه الشحن رسوم مناولة عند استلام طرد أو تجهيزه للشحن اللاحق.
- خدمة اختيارية: تنطبق رسوم إضافية فقط عند اختيار خدمة مثل إعادة التغليف أو الفحص أو أي إجراء مناولة مدعوم آخر.
تختلف هياكل الرسوم لأن طرق وكيل الشراء وإعادة توجيه الشحن تتضمن إجراءات وسيطة مختلفة، لذا فإن مهمة التخطيط هي تحديد كل رسوم مطبقة بدلاً من افتراض نموذج رسوم واحد شامل.
سجل رسوم الوسيط تلك قبل دمجها مع تكاليف الشحن والاستيراد اللاحقة.
الشحن الدولي: وزن الطرد وحجمه ووجهته وخدمة الشحن
تتحدد تكلفة الشحن الدولي بشكل أساسي بوزن الطرد والوزن الحجمي وحجم الطرد ووجهته وخدمة الشحن المختارة.
يمكن أن يتغير عرض سعر الناقل عندما يتغير أي من خصائص الطرد أو المسار هذه، لذا يمكن لنفس السلعة أن تنتج تقدير شحن مختلف بعد التغليف أو تحت مستوى خدمة مختلف.
الوزن الفعلي والوزن الحجمي قياسان منفصلان. تحدد قواعد الناقل والخدمة الوزن القابل للفوترة؛ وفي كثير من الخدمات يُستخدم الأعلى بين الوزن الفعلي والوزن الحجمي، لكن طريقة الحساب ومعامل الوزن الحجمي يختلفان بحسب الناقل والخدمة، لذلك يجب التحقق من القاعدة المطبقة على الشحنة.
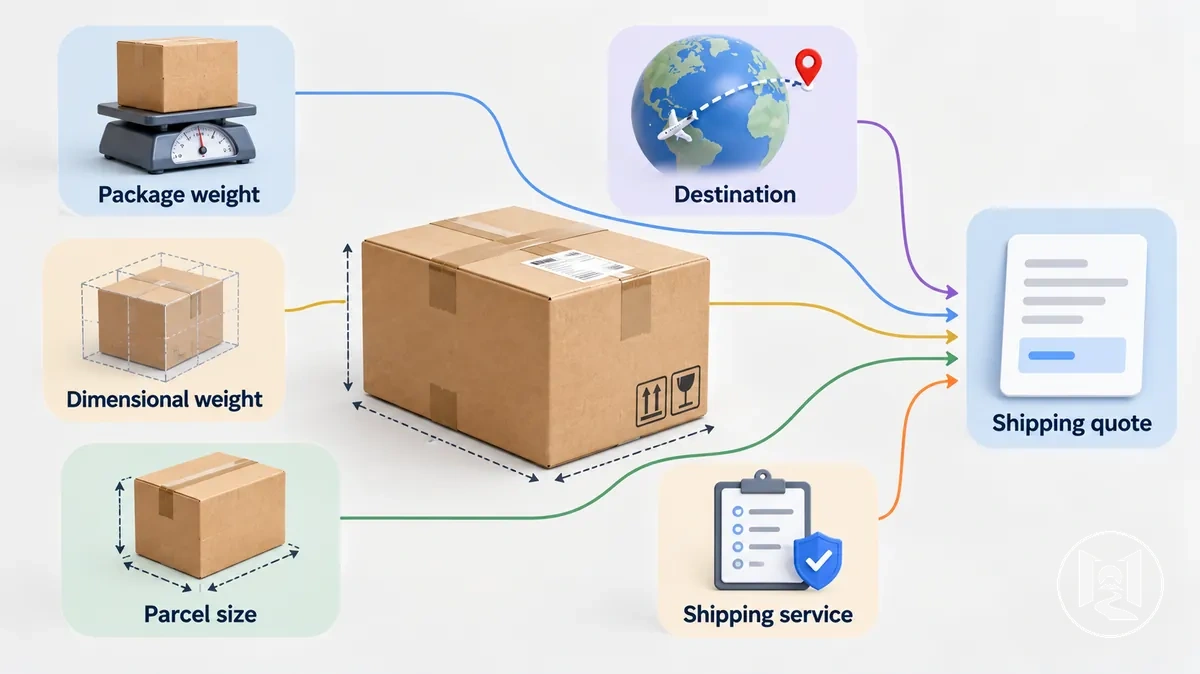
تؤثر كل خاصية على تقدير الشحن في ظل ظروف ناقل وخدمة محددة.
يمكن أن يؤدي زيادة الوزن الفعلي إلى رفع عرض الأسعار عندما يرفع الوزن القابل للفوترة، بينما يمكن أن تؤدي الأبعاد الأكبر إلى زيادة الوزن الحجمي وقد تغير الوزن المستخدم في التسعير.
يمكن أن تغير الوجهة المسار المطبق أو ظروف الخدمة، ويمكن لخدمة الشحن المختارة أن تزيد أو تخفض عرض سعر الناقل وفقًا لشروط الناقل لذلك الطرد والمسار.
| خاصية الشحن | ما الذي يتغير | الأثر المحتمل في التكلفة |
|---|---|---|
| وزن الطرد الفعلي | الوزن المادي المقاس للطرد المعبأ | يمكن أن يؤدي الوزن الفعلي الأعلى إلى زيادة عرض الأسعار عندما يرفع الوزن القابل للفوترة بموجب قواعد الخدمة المختارة |
| الأبعاد والوزن الحجمي | طول الطرد وعرضه وارتفاعه والوزن الحجمي الناتج | يمكن أن تؤدي أبعاد الطرد الأكبر إلى زيادة الوزن الحجمي وقد ترفع عرض الأسعار عندما يصبح الوزن الحجمي هو الوزن القابل للفوترة المطبق |
| الوجهة | بلد التوصيل والمسار والمنطقة والخدمات المتاحة | يمكن أن تغير الوجهة المختلفة عرض الأسعار لأن ظروف التوجيه والخدمة قد تختلف |
| خدمة الشحن | مستوى الخدمة المختار وشروطه للطرد والمسار | يمكن أن يؤدي تغيير مستوى الخدمة إلى زيادة أو خفض عرض الأسعار وفقًا لشروط الناقل المطبقة |
قد يظل عرض سعر الناقل مؤقتًا حتى يتم تعبئة الطرد بالكامل وقياس وزنه وأبعاده النهائية.
إذا اختلفت تلك القياسات عن التقدير، فقد يتغير الوزن القابل للفوترة وتكلفة الشحن المنقحة أيضًا.
الرسوم الجمركية والضرائب ورسوم التخليص
الرسوم الجمركية والضرائب وأي رسوم تخليص هي أجزاء مشروطة من التكلفة الإجمالية لأن تطبيقها يعتمد على بلد المقصد والسلعة المستوردة.
قد لا يكون للطلب أي رسوم في فئة معينة، أو قد يكون له رسم معروف، أو بدل تقديري، أو مبلغ غير محسوم إلى أن يتم تقييم الظروف الجمركية ذات الصلة.
لا ينبغي التعامل مع هذه المبالغ كنسبة مئوية ثابتة تنطبق على كل شحنة.
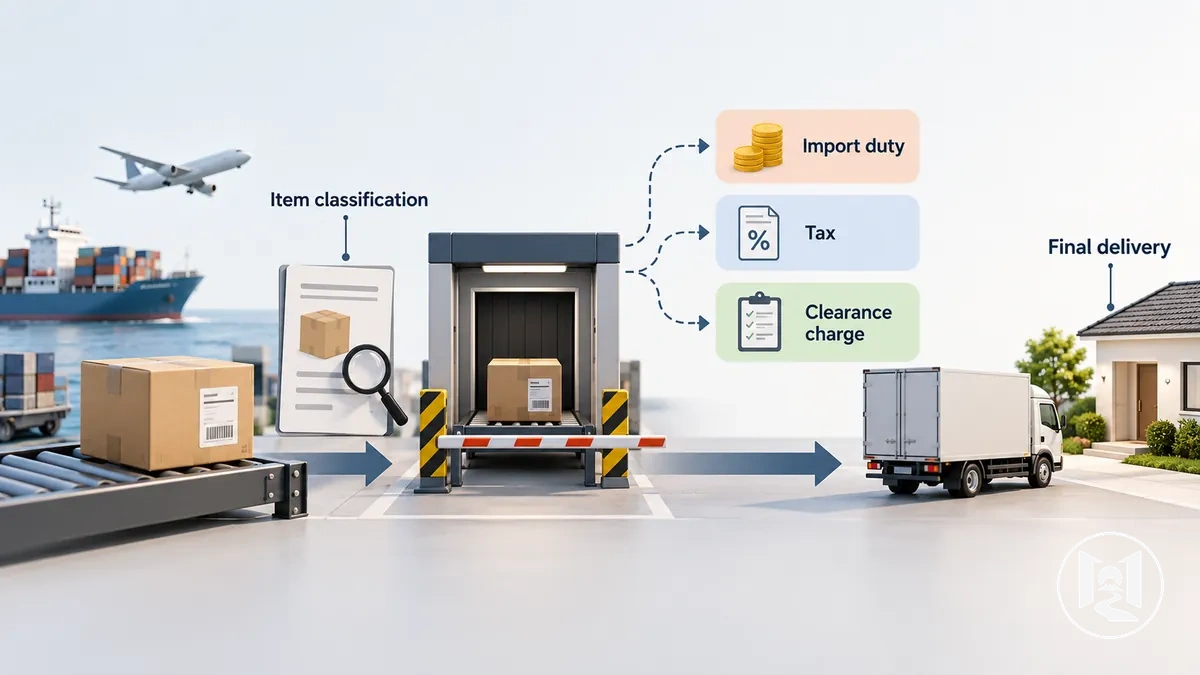
تعتمد رسوم الاستيراد على شروط خاصة ببلد المقصد مثل تصنيف السلعة والقيمة الجمركية والحدود المطبقة وأي مناولة من قبل الناقل أو الوسيط في التخليص.
يمكن أن يؤثر كل شرط على ما إذا كان الرسم المشروط ينطبق وكم يضيف إلى التكلفة الإجمالية النهائية.
عندما لا يكون تصنيف السلعة أو القيمة الجمركية أو حد الإعفاء أو شرط التخليص معروفًا بعد، ينبغي أن يبقى رسم الاستيراد تقديريًا أو غير محسوم بدل إسناد نسبة غير مؤكدة إليه.
- بلد المقصد: تحدد قواعد الجمارك والضرائب المحلية رسوم وإجراءات الاستيراد التي قد تنطبق.
- تصنيف السلعة: يمكن أن يؤثر التصنيف المخصص للسلعة المستوردة على كيفية تقييم الرسم الجمركي أو أي قاعدة جمركية أخرى.
- القيمة الجمركية: يمكن أن تؤثر القيمة المستخدمة للتقييم الجمركي على الأساس الذي تُحتسب على أساسه الرسوم أو الضرائب المطبقة.
- بلد المنشأ: قد يؤثر منشأ السلعة في المعاملة الجمركية أو أهلية أي معاملة تفضيلية عندما تنطبق قواعد منشأ ذات صلة، لذلك لا ينبغي افتراض أن مكان الشراء وحده يحدد الرسم.
- الحد: قد تطبق جهة الاختصاص حدًا أو شرطًا آخر يغير ما إذا كان رسم معين ينطبق، لذا يجب التحقق من القاعدة الحالية ذات الصلة لبلد المقصد.
- مناولة التخليص: قد يفرض الناقل أو الوسيط رسم تخليص منفصل عندما تتطلب شروط مناولته ذلك، مما يضيف هذا المبلغ إلى تقدير التكلفة الإجمالية.
تقدير بدل لرسوم الاستيراد المحتملة يختلف عن تحديد المعاملة الجمركية الدقيقة لسلعة ووجهة محددين.
قد تظل المعاملة الدقيقة غير محسومة حتى يتم تأكيد قواعد بلد المقصد المطبقة والتصنيف والقيمة الجمركية والحد وظروف التخليص.
تحويل العملة ورسوم الدفع
قد قد ينتج عن طلب مقوّم بالين الياباني مبلغ نهائي بالعملة المحلية يختلف عن التحويل الحسابي البسيط، لأن السعر الفعلي عند التسوية وأي رسوم دفع قد تختلف عن سعر الصرف المرجعي المستخدم للتخطيط.
يوفر سعر الصرف المرجعي تقديرًا لتحويل الين الياباني إلى العملة المحلية للمشتري، بينما يعتمد المبلغ النهائي بعد التسوية على السعر والرسوم المطبقة فعليًا.
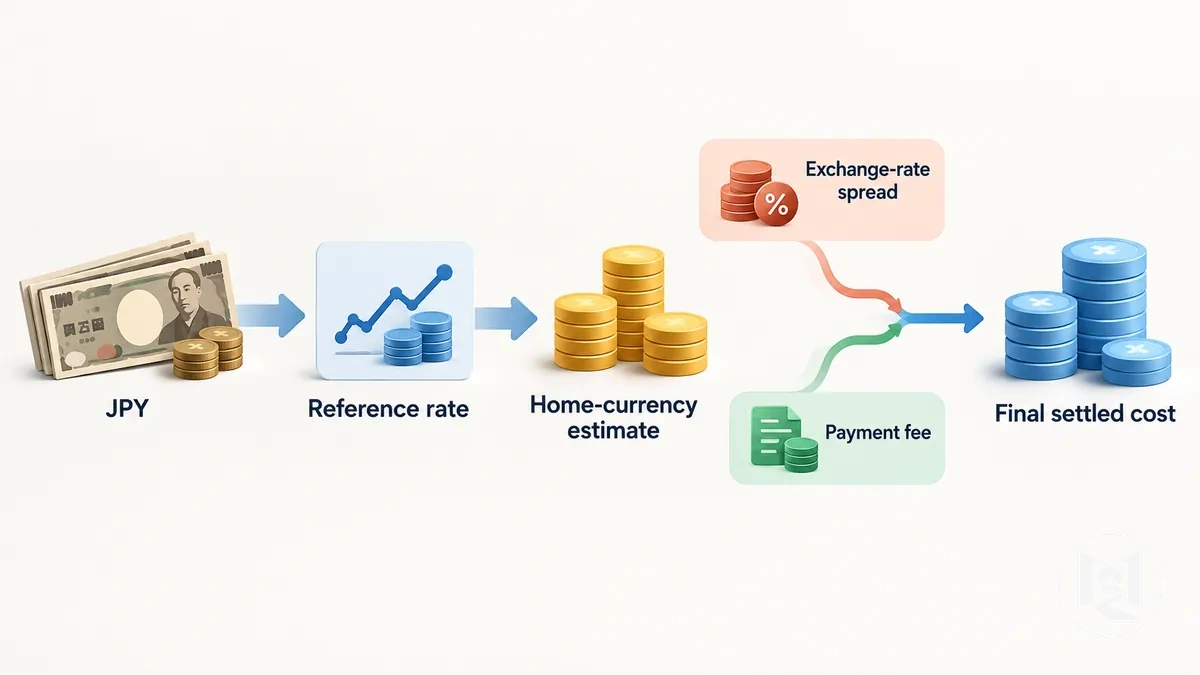
يمكن أن تظل رسوم الين الأساسية دون تغيير حتى عندما يتغير الإجمالي بالعملة المحلية.
ينبغي تحويل كل رسم مقوم بالين باستخدام سعر التخطيط المختار، بينما ينبغي تسجيل تكلفة التحويل الخاصة بمزود الدفع ورسوم الدفع بشكل منفصل بدلاً من إخفائها داخل سعر واحد غير مفسر.
قد يتضمن السعر الفعلي فرق سعر صرف نسبة إلى سعر التخطيط المرجعي، بينما قد تُفرض رسوم معاملة أجنبية أو رسم دفع بشكل منفصل عند التسوية.
- سعر الصرف المرجعي: يحول المجموع الفرعي بالين الياباني إلى تقدير تخطيطي بالعملة المحلية دون تحديد سعر التسوية النهائي.
- السعر الفعلي: يمكن أن يختلف سعر التحويل المطبق فعليًا عند التسوية عن سعر التخطيط المرجعي وبالتالي يغير المبلغ بالعملة المحلية.
- فرق سعر الصرف: يمكن أن يضيف فرق خاص بمزود الدفع بين السعر المرجعي وسعر التحويل الفعلي إلى تكلفة التحويل.
- رسوم الدفع: قد تُضاف رسوم معاملة أجنبية أو رسم دفع بشكل منفصل عندما تنطبق شروط مزود الدفع، مما يزيد الرسوم النهائية بالعملة المحلية.
فصل التكاليف المعروفة عن التقديرات والرسوم المشروطة
ينبغي تصنيف كل رسم كتكلفة مؤكدة أو تكلفة تقديرية أو رسم مشروط قبل دمجه في الإجمالي الجاري.
التكلفة المؤكدة مدعومة بدليل على المبلغ المطبق على الطلب، بينما تستخدم التكلفة التقديرية أفضل عرض أسعار أو افتراض متاح ولكنها قد تتغير.
الرسم المشروط ينطبق فقط إذا جعلته قاعدة معينة أو حد أو خدمة أو حدث لاحق ذا صلة.
إبقاء حالات اليقين هذه منفصلة يجعل عدم اليقين مرئيًا بدلاً من تقديم كل قيمة على أنها نهائية.
تعتمد حالة اليقين على الدليل المتاح وقت التقدير.
يمكن للفاتورة أو المبلغ المؤكد عند الدفع أو عرض السعر الثابت المطبق أن يدعم تكلفة مؤكدة، بينما يدعم عرض السعر المؤقت أو الافتراض تكلفة تقديرية إلى أن يتوفر دليل أقوى.
يظل الرسم مشروطًا حتى يتم تحديد الشرط الذي ينشئه، وينبغي أن يعكس معالجته في التقدير ما إذا كان مبلغ أو نطاق أو مجرد احتمال الرسم مدعومًا حاليًا.
| بند التكلفة | حالة اليقين | الدليل المتاح | كيفية معالجته في التقدير |
|---|---|---|---|
| سعر السلعة | مؤكد عندما يكون سعر البائع المطبق ثابتًا للطلب؛ تقديري إذا لم يكن مبلغ الشراء نهائيًا بعد | مبلغ الدفع لدى البائع، تأكيد الطلب، الفاتورة، أو أي دليل شراء حالي آخر | استخدم المبلغ المؤكد عندما يكون مؤكدًا؛ بخلاف ذلك احتفظ بالمبلغ المؤقت المدعوم وحدّثه عند الانتهاء من الشراء |
| الشحن المحلي | مؤكد عندما يقدم البائع الرسم المطبق؛ تقديري أو مشروط عندما يعتمد المبلغ على شروط طلب غير محسومة | عرض توصيل من البائع، رسم عند الدفع، أو شرط شحن معلن ينطبق على الطلب | أدرج المبلغ المؤكد، استخدم تقديرًا مدعومًا عندما يكون مؤقتًا، أو أبقِ الرسم مرئيًا كمشروط حتى معرفة الشرط المحفز له |
| رسوم الخدمة | مؤكدة عندما يتم تحديد رسم الخدمة المطبق؛ مشروطة عندما يعتمد رسم على خدمة اختيارية أو حدث طرد أو شرط آخر غير محسوم | معلومات رسوم خاصة بالطلب أو شروط خدمة توضح أي رسم ينطبق | أضف الرسوم المؤكدة مباشرة واحتفظ بالرسوم المطبقة غير المحسومة كمشروطة بدلاً من افتراض أنها صفر |
| الشحن الدولي | تقديري عندما يعتمد على تفاصيل طرد مؤقتة؛ مؤكد عندما يعكس عرض سعر الناقل المطبق ظروف الشحن النهائية | عرض سعر الشحن مع وزن الطرد وأبعاده ووجهته وخدمة الشحن المختارة التي يستند إليها | استخدم عرض السعر الحالي كتكلفة تقديرية إلى أن يتم تحديد ظروف الشحن التي تدعم عرض سعر نهائي |
| رسوم الاستيراد | مشروطة أو تقديرية إلى أن تكون الظروف الجمركية والتقييم ذو الصلة معروفين بشكل كافٍ؛ مؤكدة فقط عندما يتم تحديد المبلغ المطبق | قواعد بلد المقصد، معلومات السلعة والجمارك، أو تقييم جمركي أو تخليص مطبق | أبقِ الرسوم الجمركية والضرائب ورسوم التخليص المحتملة مرئية كمبالغ غير محسومة أو تقديرية بدلاً من معاملة غياب اليقين على أنه صفر |
| تكاليف العملة أو الدفع | تقديرية عندما تستند إلى سعر صرف مرجعي أو شروط مزود دفع مفترضة؛ مؤكدة عندما يكون سعر التسوية الفعلي والرسوم المطبقة معروفين | افتراض سعر الصرف المرجعي للتخطيط، متبوعًا بدليل التسوية أو الدفع عندما يتوفر | استخدم تحويل التخطيط بشكل مؤقت وحدّث الإجمالي بالعملة المحلية عندما يتم تحديد السعر الفعلي ورسوم الدفع |
ينبغي أن يظل الرسم المشروط مرئيًا حتى عندما لا يمكن حساب مبلغه الدقيق بعد، لأن عدم الحسم لا يعني الصفر.
سجل الافتراض أو عرض السعر أو الشرط المحفز بجانب الرسم ليتمكن التقدير من التحديث عندما يتوفر دليل أفضل.
حساب التكلفة الإجمالية التقديرية بعملة واحدة
عبّر عن كل رسم مطبق بعملة واحدة قبل جمعه، واستخدم أساس تحويل واحدًا واضحًا للمبالغ المقومة بالين. اجمع الرسوم المؤكدة والتقديرية، لكن أبقِ رسوم الاستيراد المشروطة منفصلة ما لم يكن لديك مبلغ أو نطاق يمكن دعمه.
صيغة الحساب
الإجمالي الجاري = سعر السلعة + الشحن المحلي + رسوم الخدمة + الشحن الدولي + تكاليف الدفع والتحويل + أي رسوم أخرى مطبقة. ثم تُضاف رسوم الاستيراد كمبلغ أو نطاق عندما تصبح قابلة للتقدير.
سجل سعر الصرف أو التحويل وعروض الأسعار والافتراضات المستخدمة، وتحقق من أن أي رسم لم يكن مضمنًا بالفعل في مبلغ آخر قبل إضافته. يحافظ التسلسل التالي على إمكانية تحديث الحساب دون عدّ الرسوم مرتين.
- اختيار عملة الحساب. حدد العملة المحلية للمشتري أو عملة أخرى مختارة واستخدمها بشكل ثابت طوال حساب التكلفة الإجمالية.
- تحويل الرسوم المقومة بالين. طبق سعر التحويل المعلن بشكل ثابت على المبالغ المقومة بالين الياباني، وسم السعر على أنه مؤقت عندما يكون مجرد مرجع تخطيطي وليس سعرًا مسوّى.
- جمع الرسوم المؤكدة. أضف الرسوم المؤكدة المحولة لتكوين المجموع الفرعي الأساسي، بحيث يشمل فقط المبالغ المدعومة بأدلة الطلب الحالية.
- إضافة الرسوم التقديرية. أضف أفضل تقديرات الشحن أو الخدمة أو التحويل أو غيرها من الرسوم التقديرية المتاحة إلى المجموع الفرعي لتكوين الإجمالي الجاري، وسم كل افتراض أو عرض سعر مؤقت ليتم تحديثه عند توفر معلومات أفضل.
- الاحتفاظ بالرسوم المشروطة والتحقق من الإجمالي. أبقِ رسوم الاستيراد المشروطة منفصلة عن المجموع الفرعي الأساسي، أو قدمها كنطاق محدد بوضوح عندما يتوفر تقدير مدعوم، ثم تحقق من عدم احتساب أي رسم مرتين. المبلغ الناتج هو تقدير جارٍ للتكلفة الإجمالية، وليس رسومًا نهائية مضمونة طالما بقيت المبالغ التقديرية أو المشروطة غير محسومة.
تحويل الرسوم المقومة بالين باستخدام سعر صرف مرجعي ثابت
طبق سعر صرف مرجعي واحد محدد بوضوح بشكل ثابت على كل رسم مقوم بالين مشمول في تقدير التخطيط.
استخدام نفس سعر الصرف المرجعي يضع كل مبلغ بالين على أساس قابل للمقارنة بالعملة المحلية دون الإيحاء بأن سعر التخطيط سيكون سعر التسوية الفعلي.
لذلك ينبغي التعامل مع المبلغ المحول الناتج كمبلغ مؤقت.
سجل مصدر سعر الصرف المرجعي وطابعه الزمني مع التقدير ليتمكن التحويل من التكرار لاحقًا.
إذا تغير سعر التسوية الفعلي قبل الدفع، فقد يختلف الرسم النهائي بالعملة المحلية عن تحويل التخطيط، بينما ينبغي أن يظل أي هامش تحويل أو رسم دفع منفصلاً عن حساب سعر الصرف المرجعي.
- تحديد سعر الصرف المرجعي. اختر سعر الصرف المرجعي المستخدم للتقدير وسجل مصدره وطابعه الزمني وأساسه بالين والعملة المحلية المستهدفة.
- تحويل كل رسم مقوم بالين بشكل ثابت. طبق نفس سعر الصرف المرجعي على كل مبلغ ين مطبق بدلاً من خلط أسعار غير مفسرة من تواريخ أو مصادر مختلفة.
- معالجة تكاليف المزود بشكل منفصل. أبقِ أي هامش تحويل أو رسم دفع خارج تحويل سعر الصرف المرجعي الأساسي ما لم يكن المبلغ المذكور في عرض السعر يتضمن تلك التكلفة بالفعل.
- تسمية النتيجة على أنها مؤقتة. سجل تقدير العملة المحلية المحول كمبلغ مؤقت وحدّثه إذا اختلف سعر التسوية الفعلي أو تكاليف الدفع المطبقة بشكل منفصل لاحقًا.
إضافة الرسوم المؤكدة وأفضل التقديرات المتاحة
يمكن دمج الرسوم المؤكدة وأفضل التقديرات المتاحة في تقدير جارٍ للتكلفة الإجمالية فقط إذا أبقى كل مبلغ حالة يقينه مرئية.
سجل كل رسم مؤكد بالمبلغ المدعوم وكل مبلغ مؤقت كأفضل تقدير متاح مرتبط بدليله أو افتراضه الحالي.
لذلك ينبغي أن يُظهر التقدير الحالي ما هو معروف وما قد يتغير بدلاً من تقديم إجمالي واحد غير مميز.
لكل مبلغ، احتفظ بعرض السعر أو الفاتورة أو الافتراض الداعم مع الحساب ليتمكن من التحديث دون إعادة بناء التقدير.
تحقق مما إذا كان مبلغ عرض السعر يتضمن بالفعل رسمًا آخر قبل إضافته، لأن الرسوم المكررة ستبالغ في الإجمالي الجاري.
- تسجيل الرسوم المؤكدة. أضف كل رسم مؤكد باستخدام المبلغ المدعوم بالفاتورة الحالية أو سجل الطلب أو عرض السعر المطبق، وسم حالة يقينه على أنها مؤكدة.
- إضافة أفضل التقديرات المتاحة. أضف كل مبلغ مؤقت باستخدام أقوى دليل خاص بالطلب متاح بدلاً من متوسط عشوائي، وسجل الافتراض أو عرض السعر الذي يعتمد عليه ذلك التقدير.
- التحقق من الرسوم المكررة. تحقق مما إذا كان أي رسم مضمنًا بالفعل في مبلغ عرض سعر أو مبلغ مؤكد آخر قبل إضافته بشكل منفصل، واحتفظ به مرة واحدة فقط في الحساب.
- ذكر الإجمالي الجاري. اجمع المبالغ المؤكدة والتقديرية مع إبقاء تسميات اليقين والافتراضات الخاصة بها ملحقة. تعامل مع النتيجة على أنها الإجمالي الجاري الحالي، وليس مبلغًا نهائيًا دقيقًا طالما بقيت الرسوم المؤقتة أو المشروطة غير محسومة.
إبقاء رسوم الاستيراد المشروطة كنطاق تكلفة منفصل
لا تعامل رسوم الاستيراد غير المحسومة على أنها صفر. مثّلها وفق ما تعرفه فعليًا عن الشحنة: صفر مؤكد عندما يتبين أن الرسم لا ينطبق، أو نطاق تخطيطي عندما يمكن دعم حدّيه، أو مبلغ غير محسوم عندما لا توجد معلومات كافية لتقديره دون اختلاق رقم.
- صفر مؤكد: استخدم حدًا أدنى وحدًا أقصى بقيمة صفر فقط عندما يدعم الدليل المطبق أنه لا ينطبق أي رسم استيراد في ظل الظروف ذات الصلة.
- نطاق محدود: استخدم حدًا أدنى وحدًا أقصى عندما تسمح الافتراضات المعروفة بحصر التكلفة المحتملة للاستيراد دون ادعاء مبلغ رسم جمركي أو ضريبي محدد.
- مبلغ مشروط غير محسوم: أبقِ المبلغ المشروط منفصلاً وغير محدد كميًا عندما تكون الحقائق المتاحة غير كافية لدعم مبلغ محدد أو نطاق قابل للدفاع.
استخدم حدًا أدنى وحدًا أقصى فقط عندما يمكن تفسير كل حد بالاعتماد على شروط بلد المقصد وتصنيف السلعة والقيمة الجمركية وأي حد إعفاء أو شرط تخليص مطبق. النطاق أداة تخطيط لعدم اليقين، وليس توقعًا بأن الحد الأعلى سيحدث.
عندما تدعم المعلومات المتاحة نطاقًا، يمكن استخدام حده الأدنى والحد الأعلى لعرض تكلفة كلية محتملة. وإذا لم تدعمها، أبقِ رسم الاستيراد غير محسوم بدل تحويل عدم اليقين إلى رقم زائف.
تحديث التقدير مع معرفة الرسوم النهائية
استبدل كل قيمة مؤقتة بالرسم المؤكد المطابق عند توفر دليل موثوق.
ينبغي أن يحتوي تقدير التكلفة الإجمالية المحدّث على نسخة واحدة فقط من كل تكلفة، لذلك يحل المبلغ المؤكد محل التقدير السابق بدلاً من إضافته بجانبه.
التغيير بين القيمة المؤقتة والرسم المؤكد هو مراجعة طبيعية عند توفر معلومات تشغيلية لاحقة.
ينبغي أن تظل الرسوم التي لا تزال غير محسومة مؤقتة بدلاً من معاملتها على أنها نهائية.
يمكن لتفاصيل الطرد النهائية دعم عرض سعر ناقل محدّث، ويمكن لسجلات الوسيط تأكيد رسم وسيط، ويمكن لتقييم الاستيراد تحديد رسم استيراد عندما يتم تحديده فعليًا.
يمكن لسجل الدفع تأكيد مبلغ التحويل الفعلي بعد التسوية.
ينبغي أن يكون كل استبدال مرتبطًا بالدليل الذي يدعمه ليعكس الإجمالي الحالي المعلومات الأكثر موثوقية المتاحة في تلك المرحلة.
احتفظ بسجل تدقيق موجز يظهر الافتراض السابق والمبلغ المؤكد الذي حل محله والدليل المستخدم للتحديث.
هذا يحافظ على تاريخ التقدير دون احتساب نفس التكلفة مرتين.
- التحقق من تفاصيل الطرد النهائية: استبدل الوزن أو الأبعاد أو مدخلات الشحن الأخرى المؤقتة عندما يتم تأكيد تفاصيل الطرد المعبأ، واستخدم تلك التفاصيل لتحديث الشحن المقابل.
- التحقق من عرض سعر الناقل: استبدل مبلغ الشحن المؤقت عندما يتوفر عرض سعر ناقل مطبق يعتمد على الطرد النهائي والخدمة المختارة.
- التحقق من رسوم الوسيط: استبدل كل رسم وسيط تقديري بالرسم المؤكد الذي يظهره سجل الطلب أو المناولة أو الخدمة المطبق.
- التحقق من رسوم الاستيراد: استبدل رسم الاستيراد التقديري أو المشروط عندما يحدد تقييم جمركي أو تخليص مطبق المبلغ؛ بخلاف ذلك أبقِه غير محسوم.
- التحقق من الدفع وتحويل العملة: استبدل رقم التحويل المؤقت بمبلغ التحويل الفعلي وأي رسم مدفوعات مؤكد يظهره سجل التسوية أو الدفع.
- تسوية الإجمالي الحالي: تأكد من أن كل رسم مؤكد قد حل محل قيمته المؤقتة المطابقة بدلاً من احتسابه مرتين، واحتفظ بالمبالغ غير المحسومة مع حالتها الحالية، وحافظ على إجمالي حالي واحد.
إعادة حساب الشحن بعد التغليف أو التجميع
ينبغي إعادة حساب الشحن الدولي عندما يغير التغليف النهائي أو التجميع خصائص الطرد المستخدمة في تقدير ما قبل التغليف.
قد يختلف الطرد النهائي في عدد الشحنات أو الوزن الفعلي أو الأبعاد أو الوزن الحجمي أو أهلية الخدمة.
يمكن أن تؤثر تلك التغييرات على الوزن القابل للفوترة وبالتالي على عرض سعر الشحن المنقح.
قد يكون الرسم المحدّث أعلى أو أقل من التقدير السابق اعتمادًا على الطرد المقاس وخدمة الشحن المطبقة.
قارن الافتراضات التي يقوم عليها تقدير ما قبل التغليف مع الطرد النهائي المقاس قبل تحديث تقدير التكلفة الإجمالية.
استخدم الوزن الفعلي والأبعاد النهائية لتحديد الوزن القابل للفوترة المطبق بموجب الخدمة المختارة، ثم استبدل تقدير الشحن السابق بعرض سعر الشحن المنقح عندما يصبح متاحًا.
إذا تم استخدام التجميع، سجل أي رسم تجميع بشكل منفصل حتى لا يكون مخفيًا ضمن فرق الشحن أو يُحتسب مرتين.
| الخاصية | تقدير ما قبل التغليف | الحالة المقاسة النهائية | الأثر في التكلفة |
|---|---|---|---|
| عدد الشحنات | بناءً على العدد المتوقع للطرود قبل التجميع أو التغليف النهائي | العدد المؤكد للطرود المجهزة للشحن الدولي | تغير عدد الشحنات يمكن أن يغير كيفية تطبيق رسوم الشحن عبر الطلب |
| الوزن الفعلي | مقدر من معلومات السلعة والتغليف المتوقع | الوزن المقاس للطرد النهائي | الوزن المقاس المختلف يمكن أن يغير الوزن القابل للفوترة وعرض سعر الشحن المنقح |
| الأبعاد | مقدرة من حجم الطرد المتوقع أو افتراضات التغليف | الطول والعرض والارتفاع المقاسة للطرد النهائي | الأبعاد المتغيرة يمكن أن تغير الوزن الحجمي وقد تغير رسم الشحن |
| الوزن الحجمي | محسوب من أبعاد الطرد المقدرة بموجب قواعد الخدمة المطبقة | محسوب من الأبعاد النهائية المقاسة بموجب قواعد الخدمة تلك | الوزن الحجمي المتغير يمكن أن يؤثر على الوزن المستخدم للفوترة |
| رسم التجميع | مستبعد أو مؤقت إذا لم يكن التجميع قد اكتمل بعد | رسم مؤكد عند معرفة رسم التجميع المطبق | أضف الرسم المؤكد بشكل منفصل عندما ينطبق وقم بتسويته مع تكلفة الشحن المنقحة |
ينبغي أن يتوقف مقارنة التكلفة عند إعادة حساب الطرد النهائي وأثره في تقدير التكلفة الإجمالية بدلاً من التوسع في سير عمل التجميع الكامل.
لا يضمن التجميع بطبيعته تكلفة شحن أقل؛ ينبغي أن يتبع المبلغ المنقح خصائص الطرد المقاسة والرسم المطبق وعرض سعر الشحن المنقح.
استبدال تقديرات الشحن والاستيراد وتحويل العملة بالرسوم الفعلية
استبدل كل تقدير مؤقت للشحن ورسم استيراد وتكلفة تحويل بالمبلغ الفعلي المقابل عند توفر دليل داعم.
يجب أن يحل رسم الشحن الفعلي محل تقدير الشحن المطابق، ويجب أن تحل مبالغ الاستيراد المقدرة أو مبالغ التحويل المسوّاة محل نظيراتها المؤقتة بدلاً من إضافتها بجانبها.
هذا الاستبدال الفردي يحافظ على دقة التسوية ويمنع احتساب التقدير والرسم الفعلي في نفس الوقت.
أي مبلغ لا يزال يفتقر إلى دليل داعم ينبغي أن يظل موضحًا على أنه مؤقت أو غير مسوّى.
طابق كل رسم مع فاتورة أو سجل الناقل أو الجمارك أو الدفع ذي الصلة قبل تحديث الإجمالي.
تحقق من أن السجل يشير إلى نفس المعاملة أو الشحنة، ويستخدم العملة المتوقعة، ويوضح ما إذا كانت الرسوم ذات الصلة مضمنة أو محتسبة بشكل منفصل.
التوقيت مهم أيضًا لأن عرض السعر والتقييم الجمركي وتسوية الدفع يمكن أن تصبح قابلة للتحقق في مراحل مختلفة.
تحدد الفحوصات التالية أي القيم المؤقتة يمكن استبدالها وأيها يجب أن يظل غير مسوّى.
- مطابقة هوية الرسم: تحقق من أن رسم الشحن الفعلي أو رسم الاستيراد أو تكلفة التحويل يتوافق مع نفس الشحنة أو المعاملة أو التقدير الذي تتم تسويته قبل استبداله.
- التحقق من العملة: تأكد من العملة الظاهرة على سجل الناقل أو الجمارك أو الدفع وسوّها على نفس أساس العملة المستخدم للإجمالي الحالي للتكلفة الإجمالية.
- التحقق من تضمين الرسوم: حدد ما إذا كانت رسوم المناولة أو التخليص أو الدفع أو التحويل أو غيرها من الرسوم المطبقة مضمنة بالفعل في المبلغ المسجل قبل إضافة أي رسم منفصل.
- التحقق من التوقيت وحالة التسوية: استخدم رسم الناقل الفعلي عند إصدار الفاتورة، ورسم الاستيراد عند تقييمه، ومبلغ التحويل الفعلي أو مبلغ الدفع بعد التسوية عندما يجعله سجل الدفع متاحًا.
- استبدال لا تكرار: أزل التقدير المؤقت المطابق عند إدخال رسمه المؤكد حتى لا يُحتسب التقدير والمبلغ الفعلي معًا.
- الإبقاء على المبالغ غير المسوّاة بشكل مرئي: أبقِ أي قيمة شحن أو استيراد أو تحويل غير محسومة موضحة على أنها مؤقتة إلى أن يتوفر دليل كافٍ لاستبدالها. تعامل مع التكلفة الإجمالية على أنها مسوّاة بالكامل فقط عندما يتم تأكيد كل رسم جوهري أو الإبقاء عليه صراحةً على أنه غير مسوّى.
الأخطاء الشائعة التي تقلل من تقدير التكلفة النهائية للطلب
تنتج تقديرات التكلفة الإجمالية المنخفضة عادةً عن رسم محذوف، أو يقين زائف بشأن مبلغ مؤقت، أو تقدير قديم لم يُحدّث عند توفر معلومات أفضل.
معاملة سعر السلعة على أنه الإجمالي قد تستثني الشحن المحلي المطبق، أو رسم الوسيط، أو الشحن الدولي، أو رسم الاستيراد، أو التكاليف المرتبطة بالدفع.
قد يُقلل تقدير الشحن أيضًا عند تجاهل الوزن الحجمي أو قياسات الطرد اللاحقة.
لذلك ينبغي تدقيق التقدير بحثًا عن تكاليف مفقودة وافتراضات غير مدعومة وقيم لم تعد تطابق أحدث دليل.
تشمل مؤشرات الاكتشاف مجموعًا فرعيًا يحتوي على رسوم البائع فقط، أو عرض سعر شحن يستند إلى افتراضات ما قبل التغليف، أو مبلغ استيراد مضبوط على الصفر دون شروط داعمة، أو سعر صرف مرجعي يُعامل على أنه مبلغ التسوية النهائي.
ينبغي تصحيح كل خطأ بإعادة الرسم المطبق أو استبدال الافتراض القديم بأفضل قيمة مدعومة أو مؤكدة أو مشروطة متاحة.
يربط الجدول كل خطأ بمبدأ التخطيط اللازم لمنع التقليل من التقدير.
| الخطأ | كيف يقلل من الإجمالي | مؤشر الاكتشاف | الاتجاه التصحيحي |
|---|---|---|---|
| معاملة سعر السلعة على أنه التكلفة الكاملة للطلب | يحذف الرسوم المطبقة التي تنشأ قبل التصدير، أو أثناء الشحن الدولي، أو عند الاستيراد، أو أثناء الدفع. | يحتوي التقدير على سعر سلعة البائع ولكن لا يوجد فحص منفصل لمكونات التكلفة الأخرى المطبقة. | دقق الطلب بحثًا عن كل رسم مطبق وأضف فقط تلك المدعومة بشروط الطلب. |
| حذف الشحن المحلي أو رسم الوسيط | يستبعد تكاليف التوصيل أو الخدمة في الجانب الياباني التي تنطبق قبل شحن الطرد دوليًا. | تظهر سجلات البائع أو الوكيل أو إعادة توجيه الشحن رسمًا غائبًا عن التقدير. | أضف الشحن المحلي أو رسم الوسيط المدعوم مرة واحدة، مع التحقق من أنه غير مضمن بالفعل في موضع آخر. |
| تجاهل الوزن الحجمي أو قياسات الطرد النهائية | قد يترك تقدير الشحن مستندًا إلى افتراضات طرد لم تعد تطابق الوزن القابل للفوترة المستخدم للشحنة المعبأة. | حُسب رقم الشحن قبل التغليف النهائي، أو تختلف الأبعاد النهائية والوزن الفعلي عن تقدير ما قبل التغليف. | حدّث تقدير الشحن باستخدام بيانات الطرد النهائية وعرض السعر المنقح عند توفره. |
| افتراض أن رسم الاستيراد دائمًا صفر أو ثابت | قد يحذف تكلفة استيراد مشروطة أو يعين يقينًا زائفًا قبل تحديد قواعد بلد المقصد وظروف الشحنة. | يستخدم التقدير صفرًا أو مبلغًا ثابتًا واحدًا دون التحقق من شروط بلد المقصد وتصنيف السلعة والقيمة الجمركية أو الحد المطبقة. | أبقِ رسم الاستيراد مشروطًا، واستخدم نطاقًا مدعومًا عندما يمكن حصره، أو احتفظ به كغير محسوم عندما يكون الدليل غير كافٍ. |
| معاملة سعر الصرف المرجعي على أنه سعر الدفع النهائي | قد يقلل من المبلغ بالعملة المحلية عندما يختلف سعر التسوية الفعلي أو رسم الدفع المنفصل عن افتراض التخطيط. | يستخدم التقدير سعر صرف مرجعي لكنه لا يميزه عن سعر التسوية الفعلي أو تكاليف الدفع المطبقة بشكل منفصل. | سم التحويل على أنه مؤقت واستبدله بمبلغ التحويل بعد التسوية ورسوم الدفع المؤكدة عند توفرها. |
| الفشل في تحديث التقدير بعد التغليف أو التجميع أو التحقق اللاحق | يترك افتراضات شحن أو رسوم أو استيراد أو تحويل قديمة في الإجمالي الجاري بعد توفر دليل أكثر موثوقية. | لا يزال التقدير يحتوي على قيم مؤقتة على الرغم من وجود عرض سعر شحن منقح أو تقييم استيراد أو سجل دفع الآن. | استبدل كل تقدير قديم برسمه المؤكد المطابق، وأبقِ المبالغ غير المحسومة مرئية، وتجنب العد المزدوج للتقدير والرسم الفعلي. |