Aranceles, derechos de importación y tributos aduaneros en pedidos desde Japón
Un pedido desde Japón no tiene un arancel único por el hecho de salir de Japón. Los cargos dependen del país de destino, la clasificación y el origen de las mercancías, el valor en aduana, los umbrales o exenciones aplicables y las condiciones del envío; los gastos de despacho o gestión del transportista son conceptos distintos de los derechos e impuestos exigidos por la aduana.
Qué determina los cargos de un pedido desde Japón
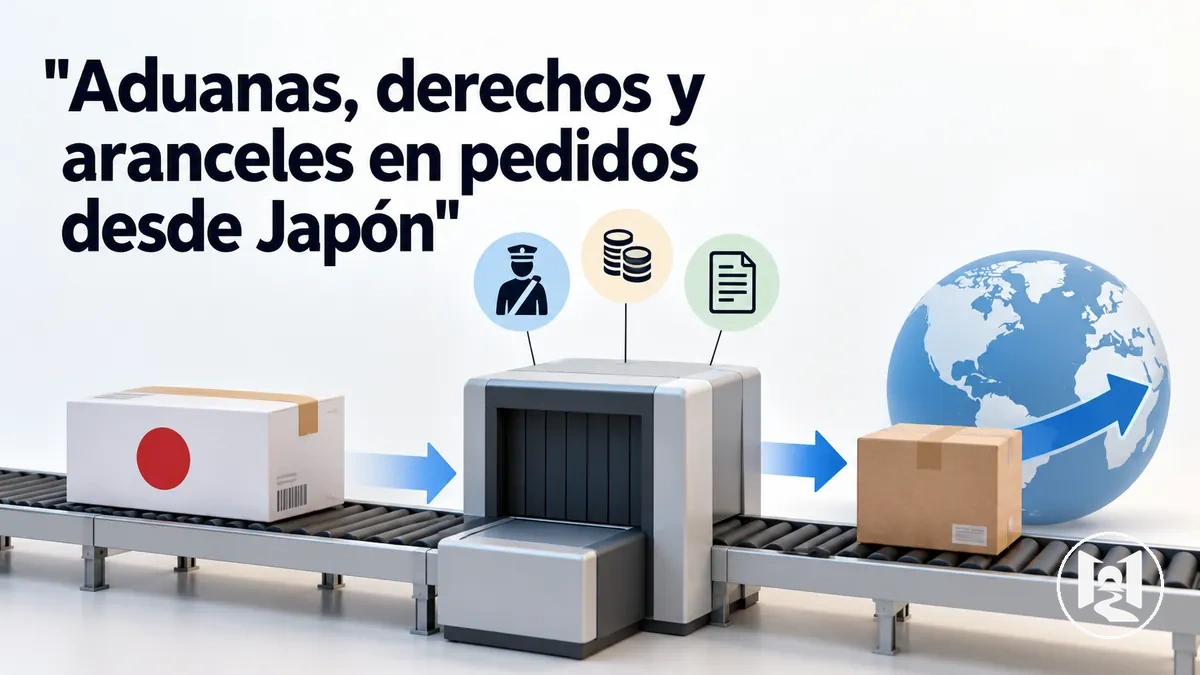
Use esta secuencia para interpretar un importe aduanero sin asumir un porcentaje universal.
- País de destino Define las normas de importación, los impuestos aplicables, los umbrales, las exenciones y el procedimiento de despacho.
- Mercancía y clasificación La naturaleza y las características del producto lo conectan con una clasificación arancelaria y con el tratamiento de derecho correspondiente.
- Valor en aduana Proporciona la base de valoración; parte normalmente del valor de transacción cuando procede y admite los ajustes que exijan las reglas aplicables.
- Origen de las mercancías No es necesariamente el país desde el que se envía el paquete y puede modificar el tratamiento arancelario cuando las reglas de origen son relevantes.
- Liquidación y recaudación La aduana determina los importes según las bases y reglas aplicables; vendedor, transportista o destinatario pueden intervenir en el cobro según las condiciones del envío.
Lectura práctica: identifique primero destino, clasificación, valor en aduana y origen; después compruebe umbrales o exenciones y quién recauda. Solo entonces un tipo o un importe tiene el contexto necesario.
La clasificación, la valoración y el origen son conceptos aduaneros fundamentales: conectan las características del envío con el tratamiento, la base de liquidación y las reglas que aplica el país de destino.
Tabla de contenidos
Tipos de cargos aduaneros y cuándo se aplican a pedidos desde Japón
La aplicabilidad de los cargos aduaneros depende tanto del tipo de cargo como de las normas del país de destino para el envío concreto.
Los derechos de aduana, el tratamiento arancelario y el impuesto de importación pueden aplicarse de forma diferente según las mercancías, el valor en aduana, el país de origen, los umbrales y las exenciones.
Varios cargos aduaneros pueden afectar al mismo pedido, pero surgen en condiciones distintas.
El derecho de aduana está vinculado al tratamiento arancelario que el país de destino aplica a las mercancías, mientras que el impuesto de importación se liquida conforme a las normas fiscales del país de destino cuando el envío se encuentra dentro de las condiciones imponibles correspondientes.
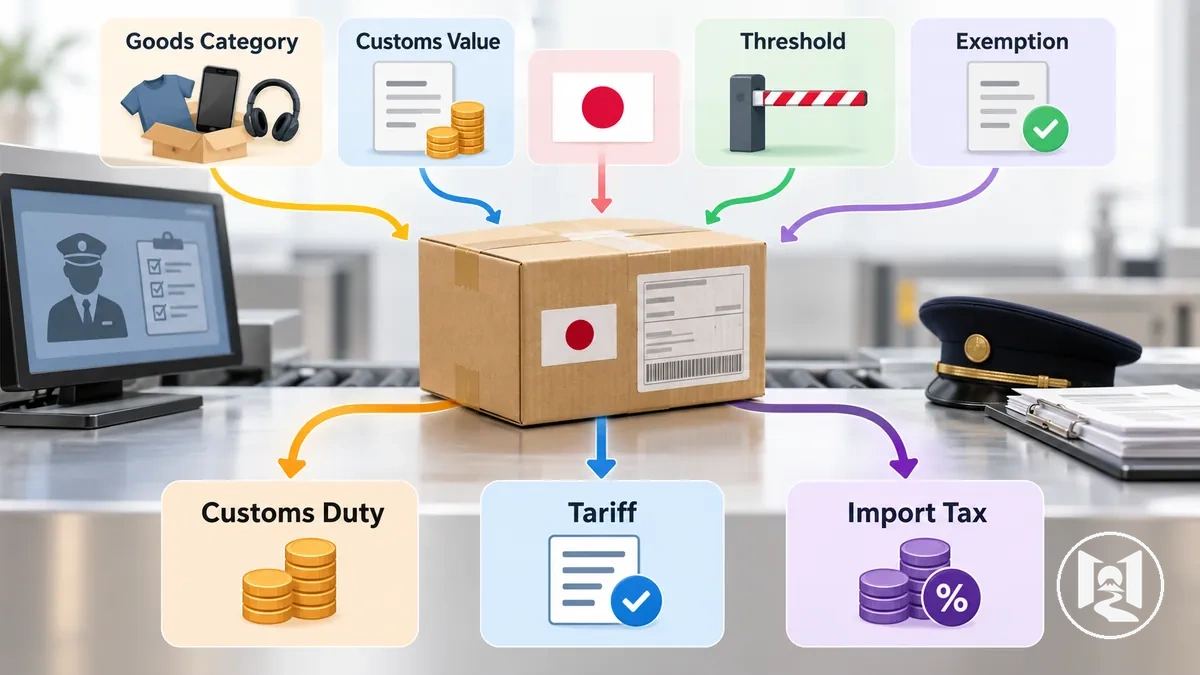
- Derecho de aduana: puede liquidarse cuando las normas arancelarias del país de destino consideran las mercancías como sujetas a arancel, influyendo la clasificación y el país de origen en el tratamiento aplicable.
- Impuesto de importación: puede aplicarse cuando las normas fiscales del país de destino cubren las mercancías importadas y ningún umbral o exención aplicable elimina esa obligación.
- Categoría y clasificación de las mercancías: determinan qué tratamiento arancelario o normas de importación se aplican al producto, lo que puede cambiar si se liquida el derecho de aduana.
- Valor en aduana: puede afectar a la liquidación basada en el valor o a las pruebas de umbral cuando las normas del país de destino utilizan el valor en aduana para esos fines.
- Umbrales y exenciones: pueden modificar si se debe un derecho o impuesto de importación cuando el envío cumple las condiciones específicas de valor, mercancías o elegibilidad del país de destino.
Estas condiciones de aplicabilidad actúan conjuntamente, no como una prueba única y universal.
La categoría de las mercancías puede determinar el tratamiento arancelario correspondiente, el valor en aduana puede afectar a un umbral basado en el valor, y una exención puede modificar la liquidación solo cuando se cumplen sus condiciones de calificación.
El resultado depende, por tanto, de las normas de importación del país de destino y de las características del envío concreto.
Los cargos impuestos por la aduana son independientes del precio del producto del vendedor y de los gastos de envío ordinarios del transportista, incluso cuando se cobran varios importes durante el mismo proceso de entrega.
Una comisión del vendedor o un cargo del transportista no se convierte en un derecho de aduana o impuesto de importación por el mero hecho de aparecer en un pedido internacional.
Derechos, aranceles e impuestos de importación
Los derechos, aranceles e impuestos de importación son conceptos aduaneros relacionados, pero no son universalmente intercambiables.
La Organización Mundial del Comercio utiliza arancel para los derechos de aduana sobre importaciones de mercancías, mientras que la legislación del país de destino determina cómo se definen y recaudan los derechos concretos y otros impuestos de importación.
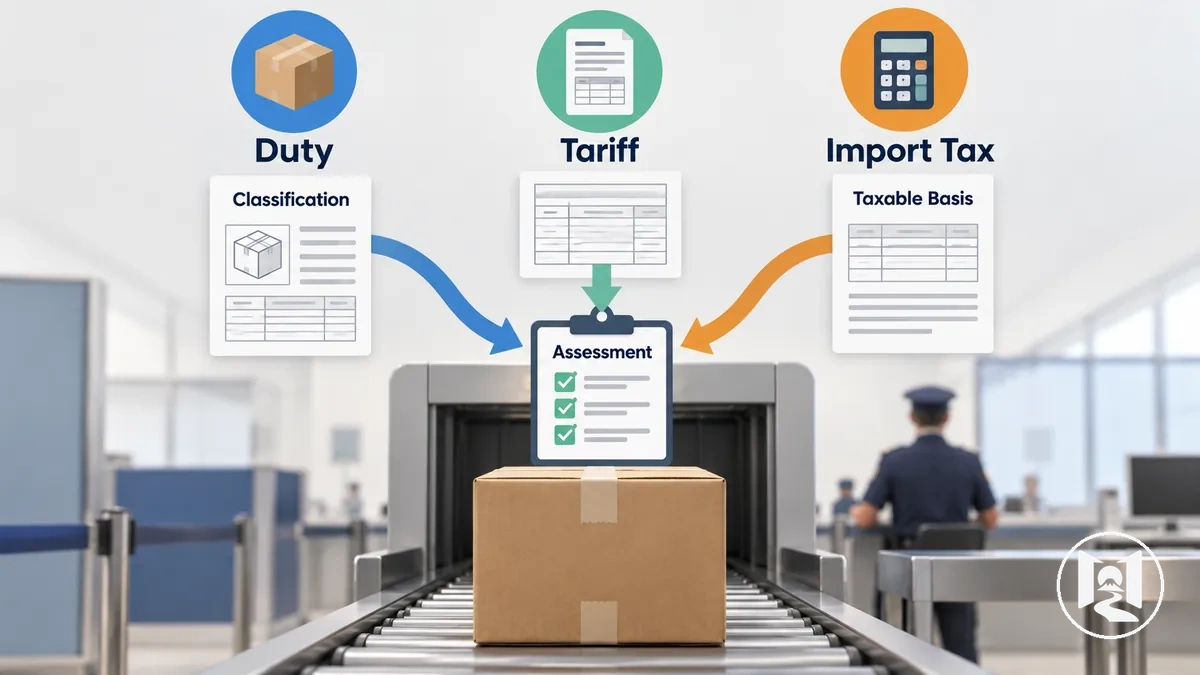
Un derecho es un cargo aduanero que se liquida según el tratamiento arancelario aplicable, mientras que «arancel» puede referirse, según el contexto, al derecho aplicado o al arancel aduanero que contiene los tipos y disposiciones correspondientes.
Un impuesto de importación es un impuesto independiente sobre las mercancías importadas que la normativa del país de destino establece como obligación.
Según el sistema aplicable, un derecho puede utilizar el valor en aduana o una cantidad determinada como base, mientras que un impuesto de importación sigue la base imponible definida por las normas fiscales correspondientes.
| Término | A qué se refiere | Base o desencadenante típico | Implicación práctica |
|---|---|---|---|
| Derecho | Un cargo aduanero que se liquida sobre las mercancías importadas conforme a las normas arancelarias del país de destino. | Clasificación de las mercancías, país de origen y tratamiento arancelario aplicable; la base de liquidación puede ser el valor en aduana o una cantidad determinada. | Es posible que el paquete tenga derechos de aduana que pagar como parte del despacho de importación. |
| Arancel | El derecho de aduana aplicado a una importación o, según el contexto, el arancel aduanero que contiene los tipos y disposiciones aplicables. | El arancel aduanero del país de destino, la clasificación del producto y el tratamiento arancelario que corresponda según el origen. | El tratamiento arancelario determina qué norma o tipo de derecho de aduana se aplica a las mercancías importadas. |
| Impuesto de importación | Un impuesto que se aplica a las mercancías importadas conforme a las normas fiscales del país de destino, distinto del derecho de aduana cuando la jurisdicción los trata por separado. | La ley fiscal aplicable y su base imponible definida o condiciones que lo desencadenan. | Un impuesto de importación puede generar una obligación independiente además del derecho de aduana cuando el envío cumple las condiciones imponibles correspondientes. |
De ahí que la terminología deba interpretarse según las normas del país de destino, no como tres definiciones fijas universales.
Para un paquete importado, la distinción clave es qué cargo se está liquidando, qué base o tipo lo rige, y si genera una obligación independiente en el despacho.
Umbrales y exenciones del país de destino
Los umbrales y las exenciones del país de destino son condiciones legales independientes que pueden modificar si se aplican derechos de aduana, impuestos de importación o un tratamiento aduanero simplificado a un pedido desde Japón.
Un umbral compara un envío con una condición definida, como el valor del envío, mientras que una exención solo se aplica cuando las mercancías o el envío cumplen las condiciones de calificación establecidas por el país de destino.
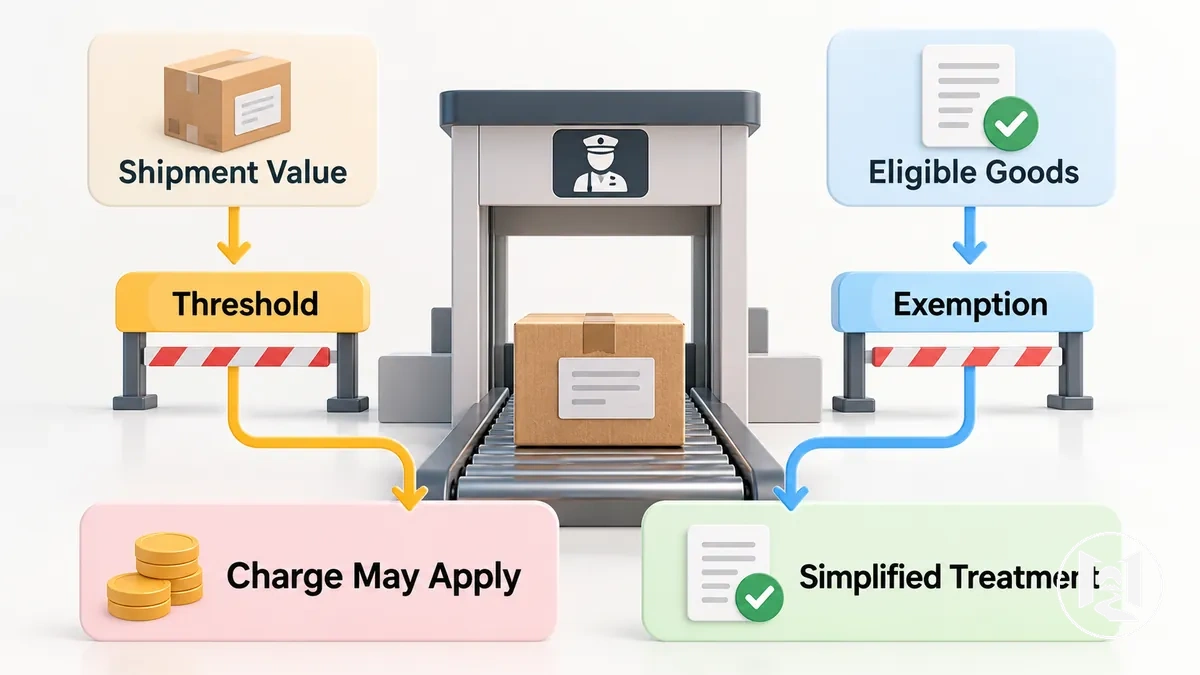
Condición de umbral: Una prueba de umbral compara el envío con un límite o condición de elegibilidad definida por las normas de importación del país de destino.
El resultado puede modificar si se aplica un cargo o si está disponible un tratamiento simplificado.
- Valor del envío: el valor aduanero o del envío correspondiente se compara con el umbral de valor aplicable cuando las normas del país de destino establecen uno.
- Elegibilidad de las mercancías: un umbral puede aplicarse solo a las mercancías que se encuentren dentro de las categorías cubiertas por esa norma.
- Resultado del umbral: estar dentro o fuera de la condición aplicable puede modificar si se aplican derechos de aduana, impuestos de importación o un tratamiento de despacho simplificado.
Condición de exención: Una exención es una prueba de elegibilidad independiente, no otro nombre para un umbral.
Modifica la liquidación solo cuando el envío cumple las condiciones de calificación especificadas por el país de destino.
- Mercancías elegibles: las mercancías deben encontrarse dentro de las categorías cubiertas por la exención.
- Finalidad del envío: cuando las normas del país de destino distinguen finalidades como compras personales o regalos que cumplen los requisitos, esa finalidad puede afectar a la elegibilidad de la exención.
- Condiciones de calificación: cualquier condición requerida de valor, mercancías, destinatario o envío debe cumplirse para que la exención afecte a la liquidación aduanera.
Cómo se determina el valor en aduana para un paquete desde Japón
El valor en aduana es la base de valoración que las autoridades aduaneras utilizan para liquidar un paquete importado, y no es automáticamente el mismo que el precio de compra o el importe total finalmente pagado para recibir el pedido.
La Organización Mundial de Aduanas explica que la base principal según el Acuerdo de Valoración en Aduana de la OMC es el valor de transacción: el precio realmente pagado o por pagar por las mercancías vendidas para su exportación al país de destino, con los ajustes especificados cuando corresponda.
El precio de compra normalmente proporciona la información de transacción inicial, mientras que un descuento real puede afectar a ese importe inicial cuando modifica el precio realmente pagado o por pagar y es aceptado según las normas del destino.
Los gastos de envío y el seguro pueden incluirse, excluirse o incluirse parcialmente en el valor en aduana según las normas de valoración del país de destino; el Acuerdo de Valoración en Aduana de la OMC permite a los miembros determinar el tratamiento de estos importes relacionados con el transporte y el seguro.
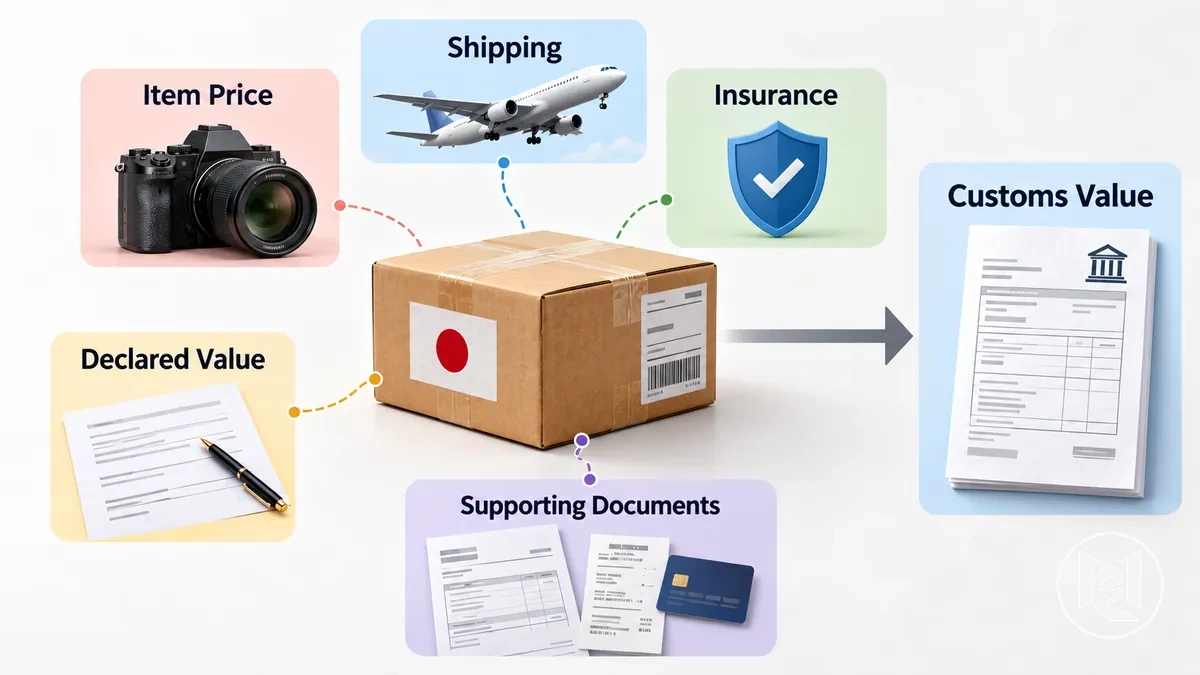
El valor declarado debe estar respaldado por pruebas de la transacción, como una factura, un registro de pago y otros documentos justificativos que establezcan el importe pagado y cualquier ajuste pertinente.
Un valor declarado no es automáticamente el valor en aduana final si la autoridad aduanera cuestiona la información o el método de valoración aplicable exige un ajuste.
Cuando es necesaria una conversión de moneda, el Acuerdo de Valoración en Aduana de la OMC establece que la conversión utiliza un tipo de cambio publicado por la autoridad competente del país importador, determinándose el momento aplicable según las normas de ese país.
El valor en aduana sigue siendo distinto de la factura fiscal final y del coste total de importación: establece una base de liquidación, mientras que los derechos, los impuestos de importación, los gastos de despacho y otros costes posteriores se determinan por separado según las normas aplicables.
Los importes incluidos en el valor en aduana dependen de las normas del destino, del método de valoración y de las pruebas documentales de la transacción concreta.
Qué costes pueden incluirse en el valor en aduana
Algunos componentes de coste pueden formar parte del valor en aduana cuando el método de valoración aplicable exige que se incluyan en la base de liquidación.
El precio de transacción es generalmente el importe inicial, mientras que el tratamiento del transporte, el seguro, el embalaje, las comisiones y otras adiciones depende de las normas de valoración del país de destino y de las condiciones del envío.
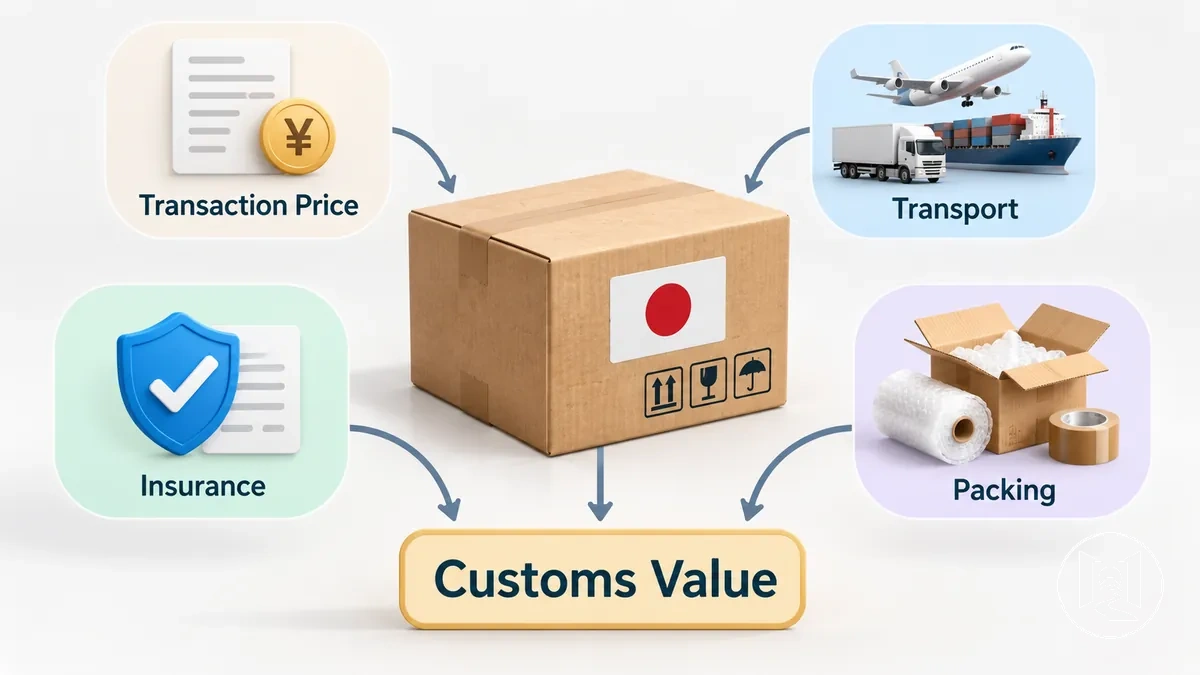
- Precio de transacción: el precio de compra puede constituir el importe de valoración inicial cuando el método aplicable acepta la transacción y el precio refleja el importe pagado o por pagar por las mercancías importadas.
- Transporte o flete: los costes de transporte pueden incluirse cuando las normas de valoración del país de destino exigen que los costes hasta el punto de valoración aduanera correspondiente formen parte del valor en aduana y dichos costes no estén ya reflejados en el precio de transacción.
- Seguro: el seguro puede incrementar la base de valoración cuando las normas aplicables tratan el seguro del envío importado como un importe incluible y no se ha incorporado ya al precio de transacción.
- Embalaje: los costes de embalaje o empaquetado pueden añadirse cuando el método de valoración aplicable trata esos costes como parte del valor de las mercancías importadas y no están ya incluidos en el precio de transacción.
- Insumos: los bienes o servicios suministrados para su uso en la producción de las mercancías importadas pueden afectar al valor en aduana cuando las normas de valoración aplicables los clasifican como una adición y su valor no está ya incluido en el precio de transacción.
- Comisiones y otras adiciones pertinentes: una comisión u otro importe relacionado con la transacción afecta al valor en aduana solo cuando las normas del país de destino clasifican ese importe concreto como una adición según el método de valoración aplicable.
Por lo tanto, dos paquetes con el mismo precio de compra pueden tener valores en aduana diferentes si sus normas de destino o condiciones de envío exigen que se añadan distintos costes accesorios.
La condición de inclusión de cada componente determina si modifica la base de valoración, no el nombre del componente por sí solo.
Cómo afectan el valor declarado y los documentos justificativos a la valoración
El valor declarado y los documentos justificativos ayudan a la aduana a verificar los hechos de la transacción y la valoración de un paquete desde Japón, pero el valor declarado no determina automáticamente el valor en aduana final.
La distinción está entre el valor presentado en la declaración y el valor en aduana verificado que se acepta o establece tras revisar los registros de la transacción disponibles.
Una factura, un registro de pago, una confirmación de pedido y un documento de envío pueden respaldar diferentes partes de esa verificación.
Los registros coherentes ayudan a vincular el precio de compra, la descripción de las mercancías, la cantidad y los detalles del envío con el valor declarado.
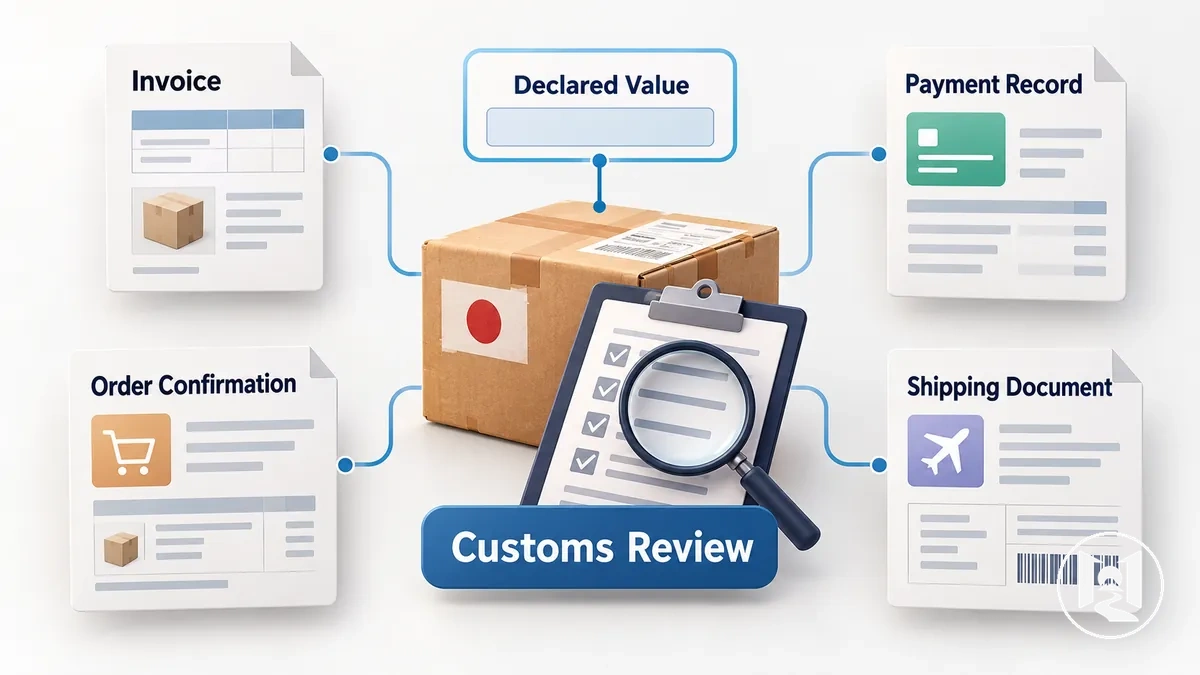
| Documento o registro | Qué ayuda a verificar | Posible problema si hay discrepancia |
|---|---|---|
| Factura | Valor de transacción, precio de compra, descripción de las mercancías y cantidad indicados en la venta. | Una discrepancia con la declaración u otros registros de la transacción puede dar lugar a una solicitud de aclaración o de pruebas de valoración adicionales. |
| Registro de pago | El importe realmente pagado o por pagar y su relación con la transacción. | Un importe de pago que no coincida con la factura o el valor declarado puede requerir una explicación adicional. |
| Confirmación de pedido | Mercancías pedidas, cantidades, precio de compra y detalles de la transacción registrados en el momento de la compra. | Las diferencias con la factura o la declaración pueden crear una discrepancia que la aduana puede tratar de aclarar. |
| Documento de envío | Detalles del envío como la descripción de las mercancías, la cantidad y otra información relacionada con el transporte relevante para la verificación. | La información de envío contradictoria puede llevar a la aduana a solicitar información adicional antes de aceptar o reevaluar el valor en aduana. |
Una discrepancia o la falta de un registro justificativo no establece por sí misma el valor en aduana correcto ni implica una irregularidad.
Puede dar lugar a una solicitud de aclaración o de información adicional, y la aduana puede emplear un método de valoración diferente cuando la información de la transacción declarada no pueda verificarse según las normas aplicables.
Cómo se calculan los derechos de aduana y el impuesto de importación a partir del valor en aduana
Los derechos de aduana y el impuesto de importación se calculan mediante una cadena de dependencias: el valor en aduana proporciona el dato de valoración, la clasificación arancelaria identifica el tratamiento arancelario aplicable, y las normas del país de destino determinan el tipo de derecho, la base imponible y el tipo del impuesto de importación utilizados para la liquidación.
Dado que esos datos y el orden de cálculo pueden diferir según la jurisdicción, el cálculo del derecho y el cálculo del impuesto deben tratarse como etapas relacionadas pero independientes.
Antes de calcular un importe liquidado, identifique el valor en aduana aceptado, la clasificación arancelaria y el tipo de derecho que se aplica según las normas del destino.
A continuación, establezca cómo define esa jurisdicción el valor imponible para el impuesto de importación, incluyendo si el derecho de aduana u otros importes permitidos se añaden a la base imponible.
Debe identificarse cualquier exención, recargo o regla de cálculo especial aplicable antes de verificar la liquidación final.
- Identifique el valor en aduana: emplee el importe de valoración aduanera aceptado para el envío como dato de partida para la liquidación.
- Determine la clasificación arancelaria y el tipo de derecho: emplee la clasificación de las mercancías y el tratamiento arancelario aplicable para identificar el tipo u otra regla de derecho que se aplica al envío.
- Calcule el importe del derecho: aplique el tipo de derecho o la regla de cálculo aplicable a la base del derecho exigida por el país de destino, obteniendo el importe del derecho de aduana.
- Establezca la base imponible: determine el valor imponible según las normas locales. Según la jurisdicción, la base imponible puede incluir el valor en aduana, el derecho liquidado y otros importes especificados por esas normas.
- Aplique el tipo del impuesto de importación y verifique la liquidación: aplique el tipo del impuesto de importación aplicable a la base imponible establecida, y verifique si las exenciones, recargos o reglas de orden de cálculo específicas de la jurisdicción modifican alguno de los importes liquidados.
Como ejemplo hipotético, suponga un valor en aduana de 100 $ y un tipo de derecho ilustrativo del 5 %; aplicar ese tipo a una base del derecho de 100 $ produce 5 $ de derecho.
Si el destino hipotético define la base imponible como valor en aduana más derecho, el valor imponible sería de 105 $.
Aplicar un tipo del impuesto de importación ilustrativo del 10 % a esa base imponible produciría 10,50 $ de impuesto de importación.
Estas cifras solo muestran la mecánica: las fórmulas reales del derecho, las bases imponibles, los tipos y el orden de cálculo dependen de la jurisdicción de destino.
Cómo la clasificación arancelaria determina el tipo de derecho
La clasificación arancelaria asigna las mercancías importadas a una categoría aduanera vinculada al tratamiento arancelario y al tipo de derecho aplicables en el arancel aduanero del país de destino.
El código de clasificación sitúa las mercancías en una partida o disposición del arancel aduanero, mientras que el tratamiento arancelario final también puede depender de otras normas relevantes para las mercancías clasificadas.
La clasificación arancelaria se evalúa utilizando las características y la descripción legal de las mercancías, no solo la etiqueta del vendedor o la categoría del mercado.
Las características relevantes pueden incluir la descripción de las mercancías, el material, la composición, la función y la construcción, y cada atributo afecta a la clasificación solo cuando las normas arancelarias aplicables distinguen las mercancías por ese criterio.
- Descripción de las mercancías: la descripción identifica qué son las mercancías y ayuda a asignarlas a la categoría aduanera correspondiente, en lugar de basarse en una etiqueta comercial genérica.
- Material: el material puede afectar a la clasificación arancelaria cuando el arancel aduanero distingue los productos según su composición material.
- Composición: la combinación o proporción de materiales puede afectar al código de clasificación cuando las categorías arancelarias distinguen las mercancías por su composición física.
- Función: la función del producto o su uso pueden afectar a la clasificación cuando las disposiciones arancelarias aplicables distinguen las mercancías por su función o uso.
- Construcción o componentes: las piezas relevantes y las características de construcción pueden afectar a la categoría aduanera que se aplica cuando mercancías por lo demás similares se encuadran en diferentes disposiciones arancelarias.
Una diferencia de material, componente o función puede dar lugar a una clasificación arancelaria diferente y a un tratamiento arancelario o tipo de derecho diferente.
La clasificación aplicable debe determinarse según las normas arancelarias del país de destino, no asumirse a partir del nombre del producto del vendedor o de la categoría del mercado.
País de origen frente a país de envío a efectos arancelarios
El país de origen y el país de envío describen hechos distintos sobre las mercancías importadas.
El país de envío identifica desde dónde se despachó el paquete, mientras que el país de origen se determina según las normas de origen aplicables y puede afectar al tratamiento arancelario que se aplica a las mercancías.
La distinción es relevante porque las pruebas logísticas y las pruebas de origen responden a preguntas diferentes.
Los documentos de envío pueden respaldar el país de despacho y la ruta de transporte, mientras que las pruebas relacionadas con el origen pueden incluir información de fabricación, declaraciones de origen u otros registros relevantes según las normas aplicables.
Por lo tanto, un paquete que sale de Japón no establece por sí solo el origen japonés ni el derecho a un tratamiento arancelario preferencial concreto.
| Concepto | Qué describe | Pruebas que verificar | Posible implicación arancelaria |
|---|---|---|---|
| País de origen | El país atribuido a las mercancías según las normas de origen aplicables, basándose en los criterios que esas normas utilizan para la producción o transformación. | Información de fabricación, declaraciones de origen, certificados cuando corresponda y otros registros que respalden la determinación del origen. | Puede afectar al tratamiento arancelario aplicable, incluida la elegibilidad para un tratamiento preferencial cuando se cumplen las condiciones de origen correspondientes. |
| País de envío | El país desde el que se despacharon el paquete o las mercancías como parte del movimiento logístico. | Documento de envío, registro de transporte, información de despacho o pruebas de seguimiento que identifiquen dónde comenzó el envío. | Indica el origen del envío, pero no determina por sí solo el país de origen legal ni el tipo de derecho. |
Por ejemplo, las mercancías fabricadas en otro país pueden ser almacenadas por un vendedor japonés y posteriormente despachadas desde Japón.
En ese caso, Japón sería el país de envío, mientras que el país de origen se determinaría a partir de las normas de origen aplicables y las pruebas correspondientes, lo que puede dar lugar a un tratamiento arancelario diferente al de las mercancías que se originan legalmente en Japón.
Cómo se aplican los tipos de derecho y de impuesto de importación al valor imponible
Una vez establecidas las bases correspondientes, el tipo de derecho aplicable se aplica a la base del derecho y el tipo del impuesto de importación se aplica a la base imponible definida por la jurisdicción para obtener cada importe liquidado.
Cuando el cargo es ad valorem, la relación es importe = base aplicable × tipo. La base del derecho, la base imponible del impuesto, la fuente del tipo y el orden de cálculo deben identificarse según las normas del país de destino.
La base del derecho puede ser el valor en aduana u otro valor definido por las normas aduaneras aplicables, mientras que la base del impuesto de importación puede ser diferente.
Según las normas locales, el valor imponible para el impuesto de importación puede incluir el valor en aduana, el derecho liquidado u otros importes permitidos por esas normas.
Por lo tanto, el tipo seleccionado debe aplicarse a la base correcta, no aplicar ambos tipos a un único importe supuesto.
| Cargo | Base aplicable | Fuente del tipo | Resultado calculado |
|---|---|---|---|
| Derecho | Base del derecho ilustrativa: 200 $ | Arancel de tarifas hipotético ilustrativo: 5 % | Derecho liquidado ilustrativo: 10 $ |
| Impuesto de importación | Base imponible ilustrativa: 210 $, suponiendo que las normas locales la definen como 200 $ de valor en aduana más 10 $ de derecho | Normas del impuesto de importación hipotéticas ilustrativas: 10 % | Impuesto de importación liquidado ilustrativo: 21 $ |
Este ejemplo solo ilustra cómo opera un tipo sobre su base aplicable; los porcentajes e importes no son tipos vigentes para ningún destino.
Las normas locales pueden definir una base del derecho o base imponible diferente y también pueden afectar al redondeo, a los importes mínimos, a los recargos, a las exacciones adicionales o a la secuencia en que los importes entran en la liquidación.
Quién paga los cargos aduaneros en un pedido desde Japón
La responsabilidad por los cargos aduaneros depende de las condiciones del envío, del acuerdo con el vendedor o el transportista y del proceso de recaudación del país de destino.
La parte responsable del cargo y la parte que cobra o adelanta el pago pueden ser distintas; la responsabilidad de pago y el momento de la recaudación deben considerarse por separado.
Vendedor
Puede cobrar por adelantado un importe de importación estimado o liquidado según el acuerdo. Si la liquidación final difiere, puede producirse un ajuste posterior.
Destinatario
Puede recibir la solicitud de pago cuando el despacho o la entrega alcanza la fase de recaudación prevista en las condiciones del envío.
Transportista
Puede adelantar derechos o impuestos durante el despacho y cobrarlos después al destinatario. Sus cargos de gestión o adelanto son servicios separados del derecho o impuesto de importación.
Distinción clave: la parte responsable del cargo puede ser distinta de quien lo cobra o adelanta.
El patrón aplicable depende de las condiciones del envío y del acuerdo de recaudación. No hay una regla universal por la que comprador, vendedor o transportista pague siempre.
Qué ocurre durante el despacho de aduanas de un paquete desde Japón
El despacho de aduanas normalmente lleva un paquete por la presentación de los datos del envío, la revisión de documentos, la liquidación aduanera, los controles que correspondan y, después, la liberación o la retención para una acción posterior.
El procedimiento exacto varía según el país de destino, y la inspección física es una acción aduanera posible, no una etapa que se aplique a todos los paquetes.
La fase aduanera comienza después de que el paquete entre en el flujo de importación del país de destino y se presenten para revisión la declaración en aduana correspondiente y la información de envío que la respalda.
Cada etapa determina si el envío puede continuar, si requiere una liquidación o información adicional, o si debe permanecer bajo control aduanero.
- Se presentan los datos del envío y la declaración en aduana: la información sobre el paquete, las mercancías y la transacción se presenta o se pone a disposición para el procesamiento aduanero. Si los datos requeridos son suficientes, el envío pasa a la revisión de documentos; la información ausente o poco clara puede dar lugar a una solicitud de detalles adicionales.
- Se revisan los documentos: la declaración en aduana y los registros que la respaldan se verifican para comprobar la información relevante para la liquidación de la importación. La información coherente permite que el procesamiento continúe, mientras que una discrepancia puede dar lugar a una revisión adicional.
- Pueden liquidarse la valoración, la clasificación y los cargos: la aduana puede verificar el valor en aduana y la clasificación arancelaria y determinar si se deben derechos e impuestos u otros cargos de importación aplicables. El envío puede continuar con un importe liquidado, continuar sin esos cargos cuando las normas aplicables lo permitan, o permanecer en revisión si la información disponible es insuficiente.
- Pueden aplicarse controles aduaneros: cuando lo exijan las normas del país de destino o los controles de riesgo, el paquete puede someterse a comprobaciones documentales adicionales o a inspección física. Un envío que cumple los requisitos aplicables puede continuar hacia la liberación, mientras que los problemas pendientes pueden retenerlo.
- El paquete se libera o se retiene: tras completar la liquidación, el pago y los controles requeridos, el paquete puede liberarse del procesamiento aduanero. Si la información, el pago u otro requisito aduanero sigue pendiente, el envío puede permanecer retenido a la espera de una acción posterior.
El despacho de aduanas ordinario termina con la liberación de la fase aduanera, mientras que una retención indica que se requiere una acción o información aduanera posterior.
El despacho de aduanas es solo una etapa del proceso más amplio de envío internacional, no el recorrido completo de la entrega.
Revisión de la declaración y de los documentos
La revisión de la declaración y de los documentos comprueba si la declaración en aduana y los documentos de envío que la respaldan contienen información suficientemente coherente para que la liquidación aduanera del país de destino pueda continuar.
La aduana revisa habitualmente las mercancías declaradas, las partes del envío y la información de la transacción, aunque los requisitos documentales exactos varían según el país de destino y el tipo de envío.
La revisión compara los datos de la declaración con los registros que la respaldan para verificar los hechos relevantes para el procesamiento de la importación.
Las categorías de información que se indican a continuación no representan una lista documental universal ni un orden de revisión obligatorio.
- Descripción de las mercancías: la descripción se comprueba para identificar qué son las mercancías y si la declaración y los registros que la respaldan las describen de forma coherente; las descripciones poco claras o contradictorias pueden requerir una aclaración.
- Cantidad: el número, peso u otra cantidad aplicable declarada se compara con los registros del envío o comerciales para poder verificar la cantidad de mercancías que se importan.
- Valor: el valor declarado se compara con la información comercial relevante, como una factura o un registro relacionado con el pago cuando se requiera, para respaldar el valor utilizado en el procesamiento aduanero.
- Origen: la información sobre el origen se revisa contrastándola con las pruebas disponibles cuando el origen afecta al tratamiento aduanero aplicable; la información incoherente puede requerir pruebas adicionales.
- Clasificación: la información de clasificación se comprueba contrastándola con la descripción de las mercancías y otras características relevantes del producto para determinar si la clasificación aduanera declarada está suficientemente respaldada para la liquidación.
- Datos del destinatario: la información del destinatario o consignatario se comprueba contra los datos del envío para poder identificar correctamente a la parte asociada a la importación en el proceso aplicable.
- Registros justificativos: los registros comerciales y de transporte pueden compararse con la declaración en aduana para verificar los hechos de la transacción y del envío e identificar discrepancias materiales.
La información incompleta o incoherente no provoca necesariamente una retención por sí sola.
Según los requisitos del país de destino y la importancia de la discrepancia, la aduana o la parte que gestiona el despacho pueden solicitar una aclaración, registros justificativos adicionales, una corrección o una revisión posterior antes de que la liquidación continúe.
Liquidación, inspección y liberación
Después de la liquidación aduanera, un paquete puede pasar directamente a la liberación, requerir el pago de derechos e impuestos, someterse a una inspección o entrar en una revisión adicional, según el resultado de la liquidación y los requisitos aplicables.
La inspección es condicional, no automática, y la liberación solo se produce cuando se han cumplido las condiciones aduaneras, de cumplimiento y de pago correspondientes.
La liquidación establece el estado aduanero del envío a partir de factores como la valoración, la clasificación y los cargos resultantes.
Si la información permite un procesamiento ordinario, el paquete puede continuar sin inspección física; cuando la aduana necesita una verificación adicional, puede realizarse una inspección u otra comprobación de cumplimiento.
El estado del pago es una condición para la liberación cuando se deben derechos e impuestos, pero el pago por sí solo no resuelve una cuestión de cumplimiento pendiente ni una revisión adicional.
- Se completa la liquidación: la aduana determina la valoración, la clasificación y los cargos liquidados correspondientes, lo que produce un estado de procesamiento ordinario o la necesidad de una acción posterior.
- Pueden requerirse comprobaciones adicionales: el paquete puede someterse a una inspección o a una revisión de pruebas adicional cuando la aduana necesita verificar las mercancías o su estado de cumplimiento; la inspección no indica por sí sola una infracción.
- Se comprueban el pago y el estado de cumplimiento: cuando se deben derechos e impuestos, el pago requerido debe alcanzar el estado necesario, y cualquier requisito aduanero o de cumplimiento independiente debe quedar resuelto.
- Se adopta la decisión de liberación: el paquete se libera cuando se cumplen las condiciones de liquidación, pago y cumplimiento aplicables; de lo contrario, puede permanecer en revisión adicional hasta que se resuelva el requisito pendiente.
De este modo, un paquete que se despacha por una liquidación ordinaria puede llegar a la liberación sin inspección, mientras que otro envío puede requerir comprobaciones adicionales antes de que su estado de cumplimiento quede resuelto.
Los estados posibles son la liberación o la continuación de la revisión aduanera, según qué requisitos aplicables sigan pendientes.
Por qué la aduana puede retener un envío desde Japón
Una retención aduanera puede producirse cuando la falta de información, una comprobación de valoración, una comprobación de clasificación, los cargos impagados, los requisitos de admisibilidad o una comprobación de cumplimiento exigen una revisión adicional antes de la liberación.
La retención es un estado del envío, no la prueba de una causa concreta; un mensaje de seguimiento por sí solo no confirma por qué se ha detenido el procesamiento aduanero.
Las clases principales de causa incluyen información que la aduana aún no puede verificar, una liquidación que necesita un examen adicional, una condición de pago que sigue sin resolverse o un requisito normativo que requiere confirmación.
La Aduana de Tokio indica que puede realizarse una consulta al destinatario cuando se desconoce el valor del contenido de un paquete o cuando otras leyes y reglamentos pertinentes requieren confirmación.
Por su parte, DHL identifica la documentación, el valor declarado, la clasificación, los derechos e impuestos, la inspección y los requisitos normativos como factores que pueden afectar al despacho de aduanas.
| Posible desencadenante | Qué puede comprobar la aduana | Requisito siguiente probable |
|---|---|---|
| Información que falta o documentos no coherentes | La aduana puede comparar la descripción de las mercancías, la información declarada y los documentos justificativos para determinar qué hechos siguen sin estar claros. | Puede solicitarse una aclaración, información corregida o documentos justificativos adicionales antes de que el procesamiento continúe. |
| Comprobación de valoración | La aduana puede revisar el valor declarado y las pruebas de la transacción disponibles cuando el valor necesite verificación para la liquidación. | Pueden solicitarse pruebas que respalden la transacción o el valor declarado, seguidas de una confirmación o una nueva valoración. |
| Comprobación de clasificación | La aduana puede comparar la descripción de las mercancías y las características del producto con el código arancelario declarado o la información de clasificación. | Puede necesitarse información más detallada del producto o pruebas de clasificación que la respalden antes de confirmar el tratamiento arancelario aplicable. |
| Cargos impagados | El procesamiento aduanero puede comprobar si los derechos e impuestos liquidados u otros importes aduaneros requeridos han alcanzado el estado de pago necesario. | Puede exigirse el pago del importe liquidado antes de la liberación cuando las normas del país de destino consideran el pago una condición para el despacho. |
| Comprobación de admisibilidad o cumplimiento | La aduana puede revisar si las mercancías cumplen las restricciones de importación aplicables, los requisitos de permiso u otras condiciones normativas. | Pueden requerirse pruebas adicionales, un permiso, la confirmación del destinatario u otra acción de cumplimiento antes de poder adoptar una decisión de liberación. |
Cada desencadenante puede producir un tipo diferente de revisión adicional, por lo que la siguiente acción depende de la condición pendiente, no de la etiqueta de retención en sí.
Una discrepancia documental puede dar lugar a una solicitud de aclaración, un problema de valoración puede dar lugar a la revisión de las pruebas justificativas, y una condición de pago o cumplimiento sin resolver puede impedir la liberación hasta que se cumpla el requisito aplicable.
No todos los retrasos que se producen cerca de la fase aduanera son una retención aduanera real.
La Aduana de Tokio señala que un estado de seguimiento como «Held by import Customs» puede reflejar igualmente el procesamiento o la clasificación postal mientras un paquete está sometido al despacho de aduanas, por lo que el estado de seguimiento observable requiere confirmación antes de asignar una causa aduanera concreta.
Información de envío ausente, incompleta o no coherente
La información de envío ausente, incompleta o no coherente puede interrumpir el procesamiento aduanero cuando la aduana no puede verificar los hechos necesarios para la liquidación o la liberación.
La consecuencia depende de la relevancia de la discrepancia y del procedimiento del país de destino; una discrepancia puede dar lugar a una aclaración, una corrección o una solicitud de pruebas justificativas adicionales, en lugar de producir automáticamente una retención prolongada.
Los problemas habituales afectan a conflictos entre la declaración en aduana y los registros comerciales o de envío utilizados para respaldarla.
Las categorías siguientes muestran el defecto de información, el hecho que resulta difícil de verificar y la posible consecuencia de aclaración, sin implicar un orden de gravedad.
- Descripción de las mercancías: una descripción vaga, incompleta o contradictoria puede impedir que la aduana confirme qué se está importando y si la declaración se corresponde con los registros justificativos; puede solicitarse una descripción del producto más clara o información adicional del producto.
- Valor declarado: cuando el valor declarado contradice la factura u otras pruebas de la transacción, la aduana puede no poder verificar el valor utilizado para la liquidación; pueden requerirse aclaraciones, datos corregidos o pruebas que respalden el importe de la transacción.
- Cantidad: una diferencia entre la cantidad declarada y la cantidad que figura en los documentos de envío o comerciales puede generar incertidumbre sobre cuántas mercancías se están importando; la aduana puede solicitar la confirmación o la corrección del registro correspondiente.
- Origen: la información de origen ausente o contradictoria puede impedir la verificación del origen utilizado para el tratamiento aduanero cuando el origen es relevante; puede solicitarse información de origen justificativa o una corrección antes de que el procesamiento continúe.
- Datos del destinatario y documentos justificativos: los datos del destinatario incompletos o las discrepancias entre los documentos de envío pueden dificultar la verificación del destinatario o la conexión de los registros con el mismo envío; la aduana o la parte que gestiona el despacho pueden solicitar datos corregidos o registros justificativos adicionales.
Por ejemplo, si una factura muestra un valor de transacción mientras la declaración en aduana muestra un valor declarado diferente, la discrepancia no establece por sí sola una irregularidad.
Puede exigir una aclaración o pruebas justificativas para que la aduana pueda determinar qué valor está respaldado antes de que la liquidación continúe.
Comprobaciones de valoración y de clasificación
La aduana puede pausar el despacho cuando el valor declarado o la clasificación arancelaria necesiten verificación antes de que pueda completarse la liquidación del envío.
Una revisión de valoración comprueba si el importe declarado puede respaldar el valor en aduana, mientras que una revisión de clasificación comprueba si la descripción de las mercancías y las características del producto respaldan el tratamiento arancelario declarado; un valor inusual o una incertidumbre en la clasificación pueden motivar una revisión, pero no demuestran por sí solos una declaración incorrecta.
Las dos comprobaciones examinan atributos distintos y, por tanto, pueden plantearse de forma independiente o conjunta.
La aduana puede comparar la declaración con los documentos justificativos y otra información relevante para la cuestión concreta antes de confirmar la liquidación existente o realizar una nueva liquidación.
| Tipo de comprobación | Desencadenante habitual | Información revisada | Posible resultado |
|---|---|---|---|
| Valoración | Un valor declarado poco claro, no coherente con los registros de la transacción, o que de otro modo requiera verificación para la liquidación aduanera. | El valor declarado, la factura u otras pruebas de la transacción, y los documentos justificativos pertinentes para establecer el valor en aduana. | La base declarada puede aceptarse, puede solicitarse información justificativa adicional, o el valor en aduana puede volver a valorarse según las normas aplicables. |
| Clasificación | Una descripción de las mercancías poco clara, información del producto contradictoria o incertidumbre sobre qué disposición arancelaria se aplica. | La descripción de las mercancías, el material, la composición, la función u otras características relevantes del producto utilizadas para sustentar la clasificación arancelaria. | La clasificación declarada puede aceptarse, puede requerirse más información del producto, o la clasificación y el tratamiento del derecho resultante pueden revisarse. |
Por ejemplo, la aduana podría cuestionar el valor declarado porque contradice una factura y, por separado, cuestionar la clasificación arancelaria porque la descripción de las mercancías no identifica con claridad las características relevantes del producto.
Resolver una comprobación no resolvería automáticamente la otra; cada una requiere información suficiente para su propio resultado de liquidación.
Cargos impagados y comprobaciones de cumplimiento aduanero
Los cargos liquidados impagados o un requisito de cumplimiento aduanero sin resolver pueden impedir que un paquete se libere hasta que se cumpla la condición aplicable.
Un derecho impagado o un impuesto impagado es una cuestión de estado de pago, mientras que un permiso, una solicitud de pruebas, una comprobación de mercancías restringidas u otra condición normativa es una cuestión de cumplimiento independiente y no implica por sí sola una irregularidad.
Las causas relativas al estado de pago se refieren a si un importe ya liquidado para el envío ha alcanzado el estado de pago requerido para la liberación.
Las causas relativas al estado de cumplimiento se refieren a si la aduana puede confirmar que las mercancías y las pruebas justificativas cumplen los requisitos de importación aplicables, de modo que resolver el pago no resuelve automáticamente una comprobación de cumplimiento independiente.
- Derecho impagado: cuando se ha liquidado un derecho de aduana y se exige el pago antes de la liberación, un importe pendiente puede impedir que el envío alcance el estado de pago requerido; el requisito siguiente es el pago o la confirmación de que el importe liquidado se ha satisfecho según el procedimiento aplicable.
- Impuesto impagado: cuando se ha liquidado un impuesto de importación y sigue sin pagarse según el procedimiento del país de destino, la liberación puede permanecer bloqueada hasta que se cumpla la condición de pago requerida.
Los requisitos de cumplimiento implican una condición pendiente distinta y pueden exigir información o pruebas en lugar de un pago.
La acción siguiente requerida depende de la norma concreta aplicable al envío y puede dar lugar a una revisión adicional hasta que la aduana pueda confirmar la admisibilidad o el cumplimiento.
- Permiso o pruebas justificativas: cuando una norma de importación aplicable exige un permiso u otras pruebas de cumplimiento, la aduana puede solicitar esa documentación antes de decidir si el paquete puede liberarse.
- Mercancías restringidas: las mercancías sujetas a una restricción aplicable pueden requerir una comprobación de admisibilidad o normativa, y la liberación depende de que se cumplan las condiciones correspondientes.
- Otras condiciones de cumplimiento: los requisitos documentales o normativos sin resolver pueden mantener el envío en revisión adicional hasta que se complete la información, aprobación u otra condición aplicable requerida.
Qué hacer cuando la aduana solicita un pago o más información
Cuando reciba una solicitud de la aduana, verifique que la solicitud y los datos del envío sean legítimos antes de realizar un pago o enviar información.
Después identifique exactamente qué se requiere, responda a través de un canal autorizado y obtenga la confirmación de que se ha recibido el pago o la información para que el procesamiento aduanero pueda continuar.
Compruebe que la notificación de la aduana o el mensaje del transportista identifica correctamente el identificador del envío, el destinatario y la referencia de liquidación o solicitud.
Una solicitud de pago debe indicar el importe liquidado y el método o canal autorizado para el pago, mientras que una solicitud de información debe identificar los documentos o datos del envío solicitados que necesitan aclaración.
Si los datos de la liquidación, el remitente, el número de referencia o la acción solicitada no coinciden con el envío, verifique la solicitud a través del proceso oficial de la aduana o del transportista antes de responder.
El canal de respuesta exacto y los requisitos documentales varían según el país de destino y según si la aduana se comunica directamente o a través de un transportista.
La secuencia siguiente mantiene conectados la solicitud, la acción requerida y el punto de verificación.
- Verifique la solicitud de la aduana: confirme el remitente, el identificador del envío, la referencia de liquidación o solicitud y los datos del paquete antes de enviar información o realizar un pago.
- Identifique la acción requerida: determine si la notificación exige un pago, los documentos solicitados, información corregida del envío u otra respuesta indicada, y anote cualquier plazo especificado en la notificación.
- Compruebe la liquidación o la solicitud de documentos: compare el importe del pago, los datos declarados del envío o la información solicitada con los registros del pedido para que cualquier respuesta se base en información precisa.
- Responda a través del canal autorizado: envíe los documentos o la información solicitados y precisos, o pague mediante el proceso de pago verificado de la aduana o del transportista con el número de envío o de referencia indicado en la solicitud.
- Confirme la recepción y el estado del procesamiento: conserve el justificante del pago o la confirmación del envío y verifique que la solicitud se ha registrado en relación con el envío correcto antes de confiar en un cambio de estado posterior.
Si la notificación establece un plazo, siga ese período indicado o el procedimiento local aplicable en lugar de suponer un período de respuesta universal.
Si la liquidación o la información solicitada parece incorrecta, emplee el proceso de corrección, revisión o consulta disponible a través de la autoridad aduanera correspondiente o de un intermediario autorizado en lugar de ignorar la solicitud; completar una respuesta no garantiza por sí solo la liberación, porque otros requisitos aduaneros pueden seguir sin resolverse.
Compruebe la liquidación y los documentos solicitados
Antes de responder a una solicitud de la aduana, coteje la liquidación y los documentos solicitados con el envío correcto.
Verifique primero el identificador del envío, los datos del destinatario y la referencia de la solicitud para que el pago o las pruebas justificativas no se presenten para el paquete o la liquidación equivocados.
La verificación debe confirmar la identidad del envío, los datos principales de la liquidación, las pruebas solicitadas y la legitimidad del canal de contacto.
Compare la notificación con su pedido, su factura y los registros del envío en lugar de dar por correcto cada detalle indicado.
La finalidad es determinar si la liquidación y la solicitud de información son internamente coherentes y están listas para una respuesta precisa.
- Identificador del envío: coteje el número de seguimiento, la referencia aduanera u otro identificador del envío incluido en la solicitud con el paquete que realmente pidió y sobre el que recibió la notificación.
- Descripción de las mercancías: compare la descripción de las mercancías en la liquidación o la solicitud con los artículos pedidos y los registros comerciales justificativos para confirmar que el envío se ha identificado correctamente.
- Valor declarado y valor en aduana: compare el valor declarado y cualquier valor en aduana indicado con los registros de la transacción disponibles para el envío, anotando cualquier diferencia material que pueda requerir aclaración mediante el proceso aplicable.
- Clasificación y origen: verifique que la clasificación y el origen indicados corresponden a las mercancías del envío e identifique cualquier discrepancia material que deba plantearse a través del canal de revisión correspondiente de la aduana o del transportista.
- Cargos liquidados: confirme qué derecho, impuesto u otros cargos liquidados se están solicitando, el importe indicado y la referencia del envío o de la liquidación a la que corresponden esos cargos.
- Documentos solicitados: identifique exactamente qué factura, registro de pago, información del producto, prueba de origen u otra prueba justificativa se ha solicitado, en lugar de presentar documentos no relacionados.
- Datos de contacto: compare el destinatario, el consignatario y la información de contacto de la solicitud con los registros del envío para que la notificación pueda vincularse a la parte y al paquete correctos.
- Canal autorizado: confirme que la solicitud llegó a través de un canal autorizado de la aduana, del servicio postal o del transportista y que cualquier instrucción de respuesta o pago corresponde a esa fuente verificada.
Si un dato material no coincide, solicite una aclaración o emplee el proceso de corrección o revisión aplicable antes de enviar información o realizar un pago.
Una discrepancia no autoriza al destinatario a modificar la liquidación de forma unilateral; el procedimiento de corrección correspondiente depende del proceso aduanero del país de destino y, cuando proceda, del transportista o del intermediario postal.
Complete el pago o la información requeridos para la liberación
Efectúe el pago solicitado o aporte la información solicitada a través del proceso autorizado con la referencia de envío correcta.
La respuesta debe corresponderse con la solicitud de la aduana para que el pago o el documento pueda asociarse al paquete correcto y el procesamiento aduanero pueda continuar hacia la liberación.
Emplee el método de presentación autorizado indicado en la solicitud verificada y realice únicamente la acción que se ha solicitado.
La secuencia siguiente relaciona la acción requerida con la prueba de ejecución y la confirmación del estado.
- Confirme la acción requerida: identifique el importe exacto que debe pagarse o el documento o la información concretos que deben presentarse, y relacione esa acción con la referencia de envío o el número de referencia correctos.
- Complete el pago o la presentación: pague el importe solicitado mediante el método de pago autorizado o presente el documento solicitado mediante el método de presentación autorizado, asegurándose de que la referencia de envío correcta acompañe a la respuesta.
- Conserve la prueba de ejecución: guarde el justificante del pago, el recibo del pago, la prueba de presentación o la confirmación de presentación que muestren el número de envío o de referencia correspondiente.
- Confirme el estado del procesamiento: verifique a través del proceso autorizado de la aduana o del transportista que el pago o la información se ha recibido y se ha asociado al envío, y compruebe si el procesamiento aduanero se ha reanudado o si sigue siendo necesaria una revisión adicional.
El pago o la presentación no garantiza la liberación inmediata, porque la aduana puede requerir todavía una revisión adicional o puede quedar otra condición sin resolver.
La confirmación del estado debe establecer que la respuesta se ha aceptado y que el procesamiento se ha reanudado, en lugar de suponer que la prueba de ejecución por sí sola significa que el paquete se ha liberado.