Direitos Aduaneiros, Tarifas e Impostos de Importação em Pedidos do Japão
As cobranças alfandegárias de um pedido enviado do Japão são determinadas pelas regras do país de destino e pelas características da remessa — sobretudo a classificação da mercadoria, o país de origem e o valor aduaneiro. Não existe uma alíquota, um limiar ou uma isenção universal para todos os pedidos do Japão; além disso, o país de embarque não prova, por si só, que a mercadoria tenha origem japonesa. Para estimar ou conferir a cobrança, identifique primeiro essas variáveis e depois aplique as regras locais de direito aduaneiro, imposto de importação e desembaraço.
Mapa da cobrança
Como saber o que pode ser cobrado em um pedido do Japão
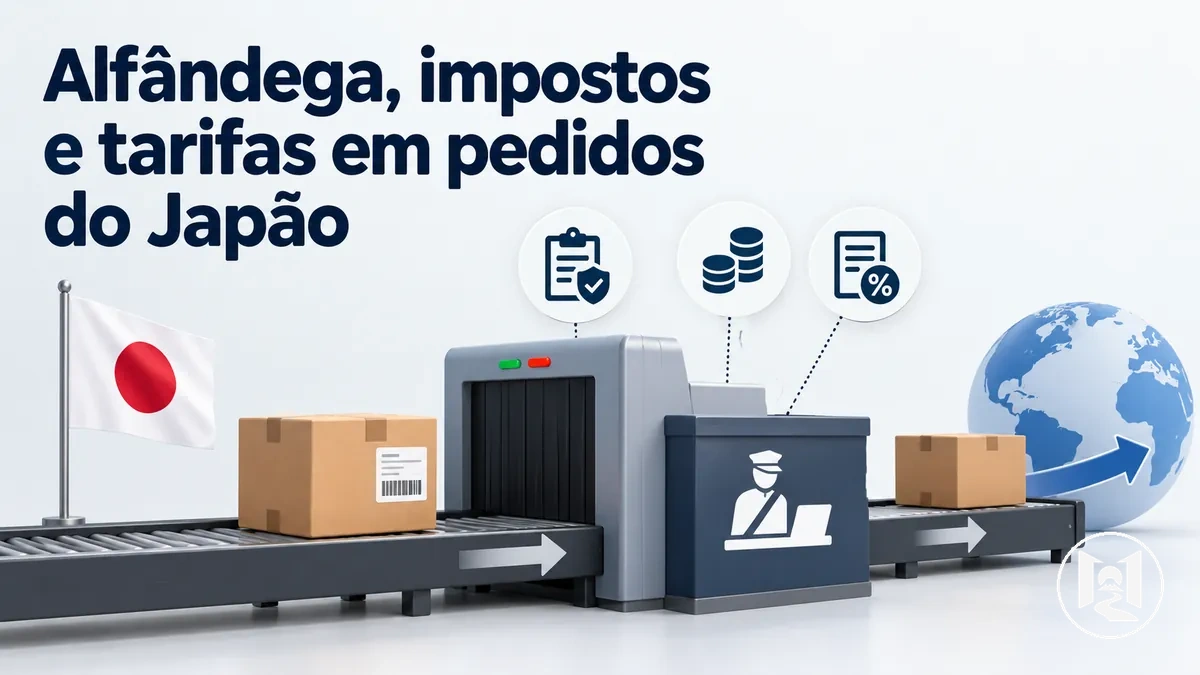
A cobrança não nasce do país de envio isoladamente. Ela resulta da conexão entre o destino, as características da mercadoria, a origem aduaneira e a base de valoração.
-
País de destinoDefine as regras de importação, os limiares e isenções, a base tributável, o procedimento de desembaraço e as condições de liberação.
-
Mercadoria e classificaçãoA descrição legal e atributos como material, composição, função e construção conduzem à classificação tarifária e ao tratamento tarifário aplicável.
-
País de origemA origem é determinada pelas regras de origem aplicáveis e pode alterar o tratamento tarifário; embarque do Japão não equivale automaticamente a origem japonesa.
-
Valor aduaneiroParte, em regra, do valor da transação quando esse método é aceito, com os ajustes exigidos pelas regras do destino; frete, seguro e outros acréscimos podem ter tratamento específico.
- Direito aduaneiro
- É calculado pela regra tarifária aplicável à classificação, origem e base do direito; em um direito ad valorem, a lógica é base × alíquota.
- Imposto de importação
- Segue a base tributável e a alíquota definidas pela jurisdição de destino, que podem ser diferentes da base do direito aduaneiro.
- Quem paga
- Depende dos termos da remessa e do acordo de cobrança; vendedor, destinatário e transportadora podem ter papéis diferentes no pagamento ou adiantamento.
- Liberação
- O desembaraço prossegue quando avaliação, pagamento e requisitos de conformidade aplicáveis estão resolvidos; pendências podem manter a remessa em revisão.
Classificação, valoração e origem são conceitos aduaneiros fundamentais: eles ajudam a definir o tratamento tarifário, a base de cálculo e as evidências necessárias para a importação. Cobranças governamentais de importação permanecem distintas do preço do produto, do frete comercial e das taxas de serviço cobradas pelo vendedor ou pela transportadora.
Índice
Tipos de Cobranças Alfandegárias e Quando se Aplicam a Pedidos do Japão
A aplicabilidade das cobranças alfandegárias depende tanto do tipo de cobrança quanto das regras do país de destino para a remessa específica.
Direitos aduaneiros, tratamento tarifário e imposto de importação podem se aplicar de forma diferente de acordo com as mercadorias, o valor aduaneiro, o país de origem, os limiares e as isenções.
Várias cobranças relacionadas à alfândega podem afetar o mesmo pedido, mas surgem sob condições diferentes.
O direito aduaneiro está vinculado ao tratamento tarifário do país de destino para as mercadorias, enquanto o imposto de importação é calculado de acordo com as regras fiscais do país de destino quando a remessa se enquadra nas condições tributáveis relevantes.
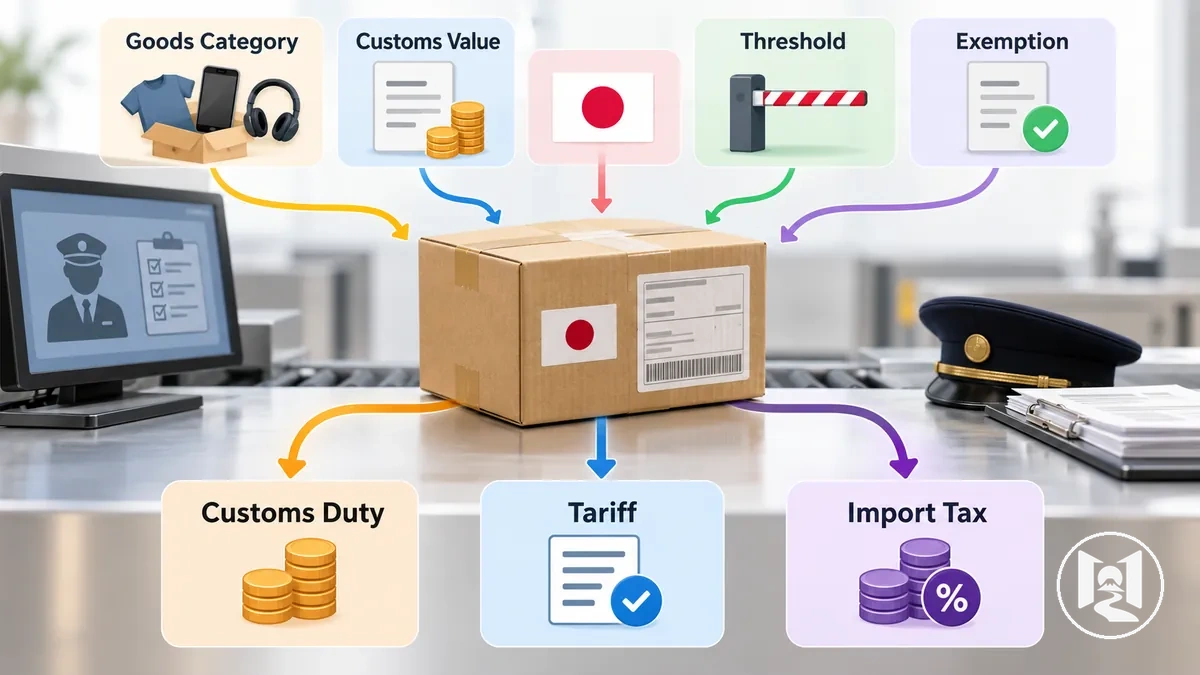
- Direito aduaneiro: pode ser cobrado quando as regras tarifárias do país de destino tratam as mercadorias como tributáveis, com a classificação e o país de origem afetando o tratamento aplicável.
- Imposto de importação: pode ser aplicado quando as regras fiscais do país de destino abrangem as mercadorias importadas e nenhum limiar ou isenção aplicável remove essa obrigação.
- Categoria e classificação das mercadorias: determinam qual tratamento tarifário ou regras de importação se aplicam ao produto, o que pode alterar se o direito aduaneiro é cobrado.
- Valor aduaneiro: pode afetar a avaliação baseada no valor ou os testes de limiar quando as regras do país de destino usam o valor aduaneiro para esses fins.
- Limiares e isenções: podem alterar se um direito ou imposto de importação é devido quando a remessa atende às condições específicas de valor, mercadorias ou elegibilidade do país de destino.
Essas condições de aplicabilidade operam em conjunto, e não como um teste universal único.
A categoria das mercadorias pode determinar o tratamento tarifário relevante, o valor aduaneiro pode afetar um limiar baseado no valor, e uma isenção pode alterar a cobrança apenas quando suas condições de qualificação são satisfeitas.
O resultado depende das regras de importação do país de destino e das características da remessa específica.
As cobranças impostas pela alfândega são separadas do preço do produto do vendedor e das taxas de envio comuns da transportadora, mesmo quando vários valores são cobrados durante o mesmo processo de entrega.
Uma taxa do vendedor ou taxa da transportadora não se torna um direito aduaneiro ou imposto de importação simplesmente por aparecer em um pedido internacional.
Direitos Aduaneiros, Tarifas e Impostos de Importação
Direitos aduaneiros, tarifas e impostos de importação são conceitos alfandegários relacionados, mas não são universalmente intercambiáveis.
A Organização Mundial do Comércio utiliza tarifa para direitos aduaneiros sobre importações de mercadorias, enquanto a lei do país de destino determina como direitos específicos e outros impostos de importação são definidos e cobrados.
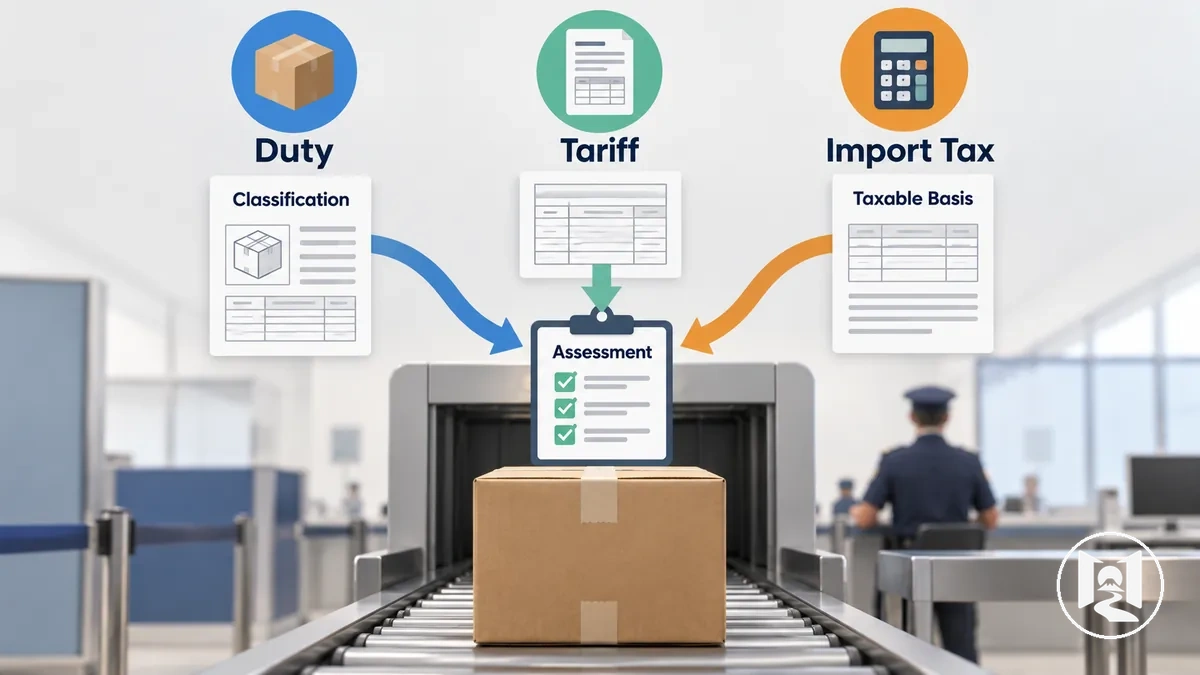
Um direito aduaneiro é uma cobrança alfandegária calculada de acordo com o tratamento tarifário aplicável, enquanto uma tarifa pode se referir a esse direito aduaneiro ou à pauta de alíquotas que o rege.
Um imposto de importação é um tributo separado sobre mercadorias importadas, cuja obrigação é estabelecida pelas regras do país de destino.
Dependendo do sistema aplicável, um direito aduaneiro pode usar o valor aduaneiro ou uma quantidade especificada como base, enquanto um imposto de importação segue a base tributável definida pelas regras fiscais relevantes.
| Termo | A que se refere | Base ou gatilho típicos | Implicação prática |
|---|---|---|---|
| Direito aduaneiro | Cobrança alfandegária calculada sobre mercadorias importadas de acordo com as regras tarifárias do país de destino. | Classificação das mercadorias, país de origem e tratamento tarifário aplicável; a base de cálculo pode ser o valor aduaneiro ou uma quantidade especificada. | A encomenda pode ter direito aduaneiro a pagar como parte do desembaraço de importação. |
| Tarifa | Direito aduaneiro sobre importações de mercadorias, ou a pauta de alíquotas que rege esse direito, dependendo do contexto. | Pauta tarifária do país de destino, classificação do produto e tratamento de origem aplicável. | O tratamento tarifário determina qual regra ou alíquota de direito aduaneiro se aplica às mercadorias importadas. |
| Imposto de importação | Tributo imposto sobre mercadorias importadas de acordo com as regras fiscais do país de destino, distinto do direito aduaneiro quando a jurisdição os trata separadamente. | A lei fiscal aplicável e sua base tributável definida ou condições de incidência. | Um imposto de importação pode criar uma obrigação separada, além do direito aduaneiro, quando a remessa atende às condições tributáveis relevantes. |
A terminologia deve ser interpretada de acordo com as regras do país de destino, em vez de ser tratada como três definições mundiais fixas.
Para uma encomenda importada, a distinção fundamental é qual cobrança está sendo calculada, qual base ou alíquota a rege e se ela cria uma obrigação separada no desembaraço.
Limiares e Isenções do País de Destino
Limiares e isenções do país de destino são condições legais separadas que podem alterar se direito aduaneiro, imposto de importação ou tratamento alfandegário simplificado se aplica a um pedido do Japão.
Um limiar testa uma remessa contra uma condição definida, como o valor da remessa, enquanto uma isenção se aplica apenas quando as mercadorias ou a remessa satisfazem as condições de qualificação estabelecidas pelo país de destino.
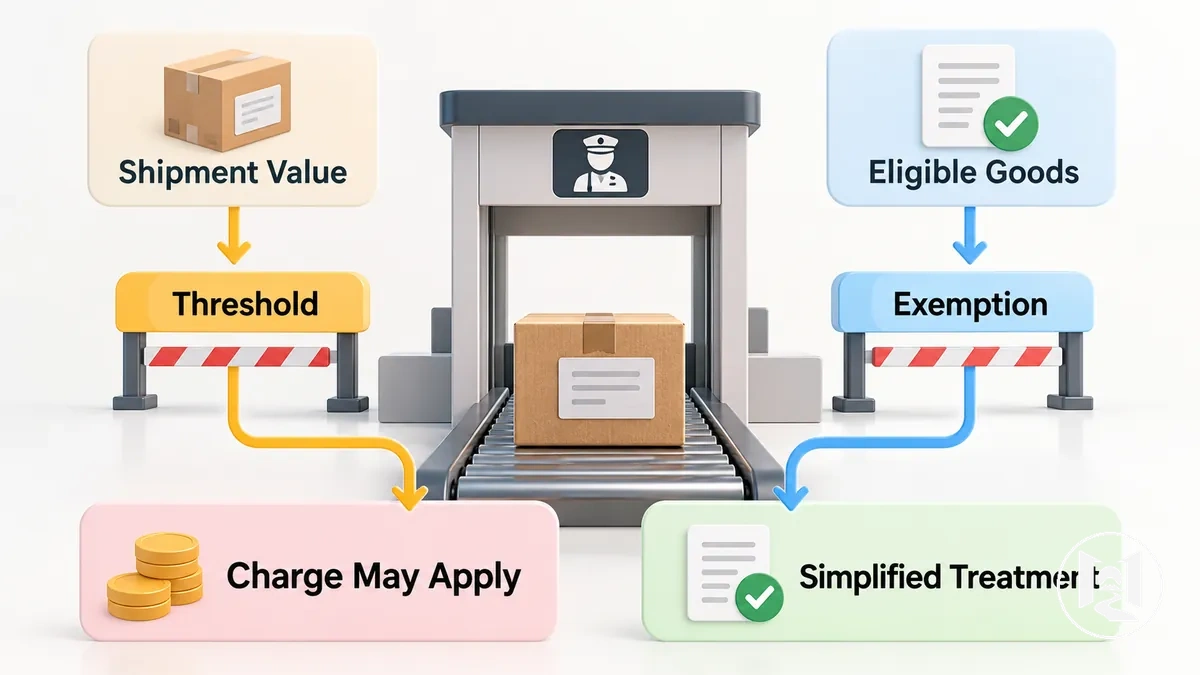
Limiar
Compara a remessa com um limite ou uma condição de elegibilidade definida pelas regras do país de destino. O resultado pode alterar se uma cobrança se aplica ou se um procedimento simplificado está disponível.
- Valor da remessa: o valor aduaneiro ou da remessa relevante é comparado com o limiar de valor aplicável quando as regras do país de destino utilizam um.
- Elegibilidade das mercadorias: um limiar pode se aplicar apenas a mercadorias que se enquadram nas categorias abrangidas por essa regra.
- Resultado do limiar: estar dentro ou fora da condição aplicável pode alterar se direito aduaneiro, imposto de importação ou tratamento de desembaraço simplificado se aplica.
Isenção
É um teste de elegibilidade separado, e não outro nome para um limiar. Ela altera a cobrança somente quando as mercadorias ou a remessa satisfazem as condições de qualificação especificadas.
- Mercadorias elegíveis: as mercadorias devem se enquadrar em quaisquer categorias abrangidas pela isenção.
- Finalidade da remessa: quando as regras do país de destino distinguem finalidades como compras pessoais ou presentes qualificáveis, essa finalidade pode afetar a elegibilidade para isenção.
- Condições de qualificação: quaisquer condições exigidas de valor, mercadorias, destinatário ou remessa devem ser satisfeitas para que a isenção afete o cálculo alfandegário.
Como o Valor Aduaneiro é Determinado para uma Encomenda do Japão
O valor aduaneiro é a base de valoração que as autoridades aduaneiras utilizam para avaliar uma encomenda importada, e não é automaticamente o mesmo que o preço de compra ou o valor total eventualmente pago para receber o pedido.
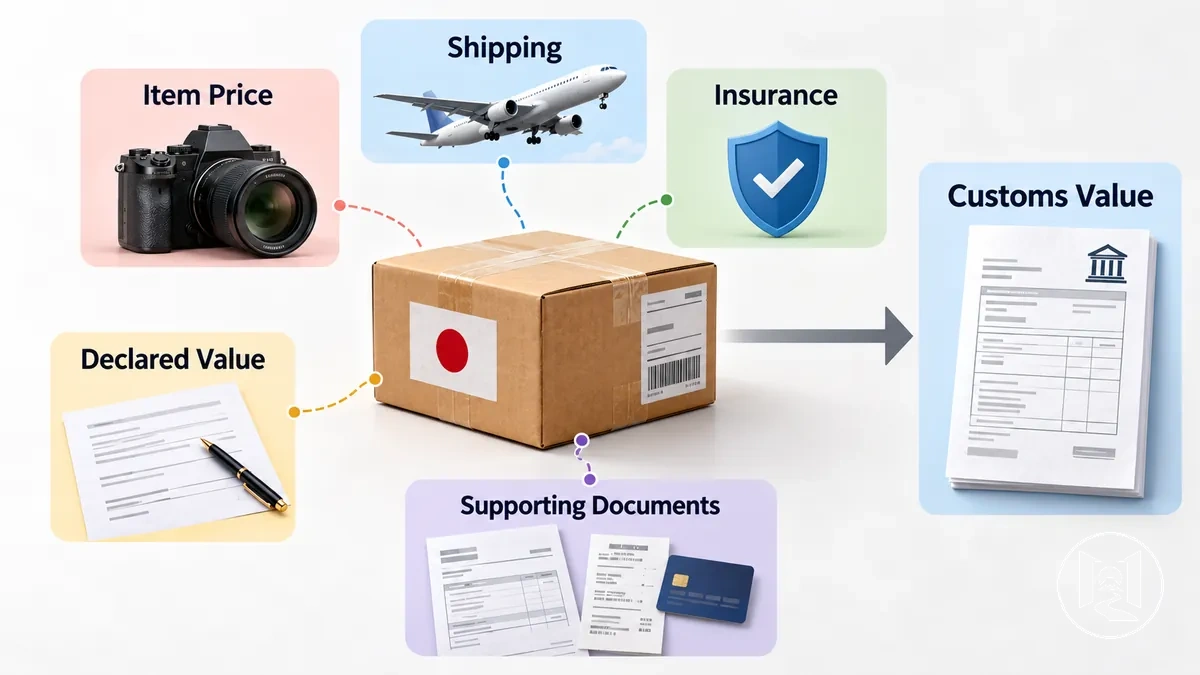
- Base primária
- Segundo o Acordo de Valoração Aduaneira da OMC, a base primária é o valor de transação: o preço efetivamente pago ou a pagar pelas mercadorias vendidas para exportação ao país de destino, com os ajustes especificados quando aplicáveis.
- Preço e desconto
- O preço de compra fornece a informação inicial da transação. Um desconto genuíno pode alterar esse valor quando efetivamente reduz o preço pago ou a pagar e é aceito segundo as regras do destino.
- Frete e seguro
- Podem ser incluídos, excluídos ou parcialmente incluídos conforme as regras de valoração do país de destino; o Acordo da OMC permite que os membros definam esse tratamento.
- Documentação
- Fatura, comprovante de pagamento e outros registros da transação sustentam o valor declarado. Esse valor não se torna automaticamente o valor aduaneiro final se houver questionamento ou ajuste exigido pelo método aplicável.
- Conversão cambial
- Quando necessária, utiliza uma taxa de câmbio publicada pela autoridade competente do país importador, com o momento da conversão definido pelas regras desse país.
O valor aduaneiro permanece distinto da fatura fiscal final e do custo total de internalização: ele estabelece uma base de cálculo, enquanto direitos aduaneiros, impostos de importação, encargos de desembaraço e outros custos posteriores são determinados separadamente segundo as regras aplicáveis.
Os valores incluídos no valor aduaneiro dependem das regras do destino, do método de valoração e das evidências de suporte para a transação específica.
Quais Custos Podem Ser Incluídos no Valor Aduaneiro
Alguns componentes de custo podem fazer parte do valor aduaneiro quando o método de valoração aplicável exige que sejam incluídos na base de cálculo.
O preço da transação é geralmente o valor inicial, enquanto o tratamento de transporte, seguro, embalagem, comissões e outros acréscimos depende das regras de valoração do país de destino e dos termos da remessa.
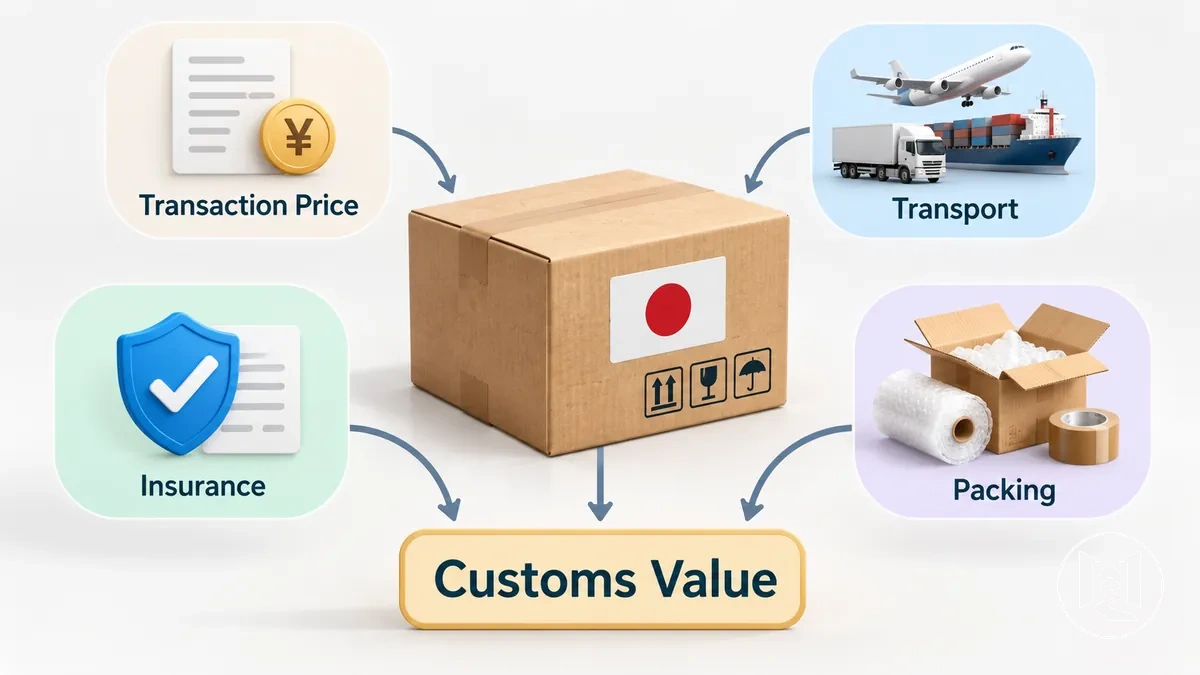
- Preço da transação: o preço de compra pode formar o valor inicial de valoração quando o método aplicável aceita a transação e o preço reflete o valor pago ou a pagar pelas mercadorias importadas.
- Transporte ou frete: os custos de transporte podem ser incluídos quando as regras de valoração do país de destino exigem que os custos até o ponto relevante de valoração aduaneira façam parte do valor aduaneiro e esses custos já não estejam refletidos no preço da transação.
- Seguro: o seguro pode aumentar a base de valoração quando as regras aplicáveis tratam o seguro da remessa importada como um valor incluível e ele já não tiver sido incorporado ao preço da transação.
- Embalagem: os custos de embalagem podem ser adicionados quando o método de valoração aplicável trata esses custos como parte do valor das mercadorias importadas e eles já não estiverem incluídos no preço da transação.
- Bens e serviços fornecidos pelo comprador: quando determinados bens ou serviços são fornecidos gratuitamente ou a custo reduzido para uso na produção ou venda para exportação das mercadorias importadas, seu valor apropriado pode ser adicionado ao valor de transação quando as regras aplicáveis exigem o ajuste e o valor ainda não estiver incluído no preço.
- Comissões e corretagem: no método do valor de transação da OMC, comissões e corretagem podem integrar os ajustes, enquanto comissões de compra são tratadas separadamente; a inclusão concreta depende de como a regra aplicável classifica o pagamento.
- Royalties e direitos de licença: podem ser acrescentados quando se relacionam às mercadorias avaliadas, constituem condição da venda para exportação e ainda não estão incluídos no preço, conforme as regras aplicáveis.
- Receita posterior revertida ao vendedor: quando parte do produto de uma revenda, cessão ou uso posterior das mercadorias reverte ao vendedor, essa parcela pode exigir ajuste do valor de transação segundo o método aplicável.
Duas encomendas com o mesmo preço de compra podem ter valores aduaneiros diferentes se as regras do destino ou os termos da remessa exigirem a adição de custos acessórios distintos.
A condição de inclusão de cada componente determina se ele altera a base de valoração, e não o nome do componente isoladamente.
Como o Valor Declarado e os Documentos de Suporte Afetam a Valoração
O valor declarado e os documentos de suporte ajudam a alfândega a verificar os fatos da transação e da valoração de uma encomenda do Japão, mas o valor declarado não determina automaticamente o valor aduaneiro final.
A distinção está entre o valor apresentado na declaração e o valor aduaneiro verificado, aceito ou estabelecido após a revisão dos registros disponíveis da transação.
Uma fatura, comprovante de pagamento, confirmação do pedido e documento de envio podem dar suporte a diferentes partes dessa verificação.
Registros consistentes ajudam a conectar o preço de compra, a descrição das mercadorias, a quantidade e os detalhes da remessa ao valor declarado.
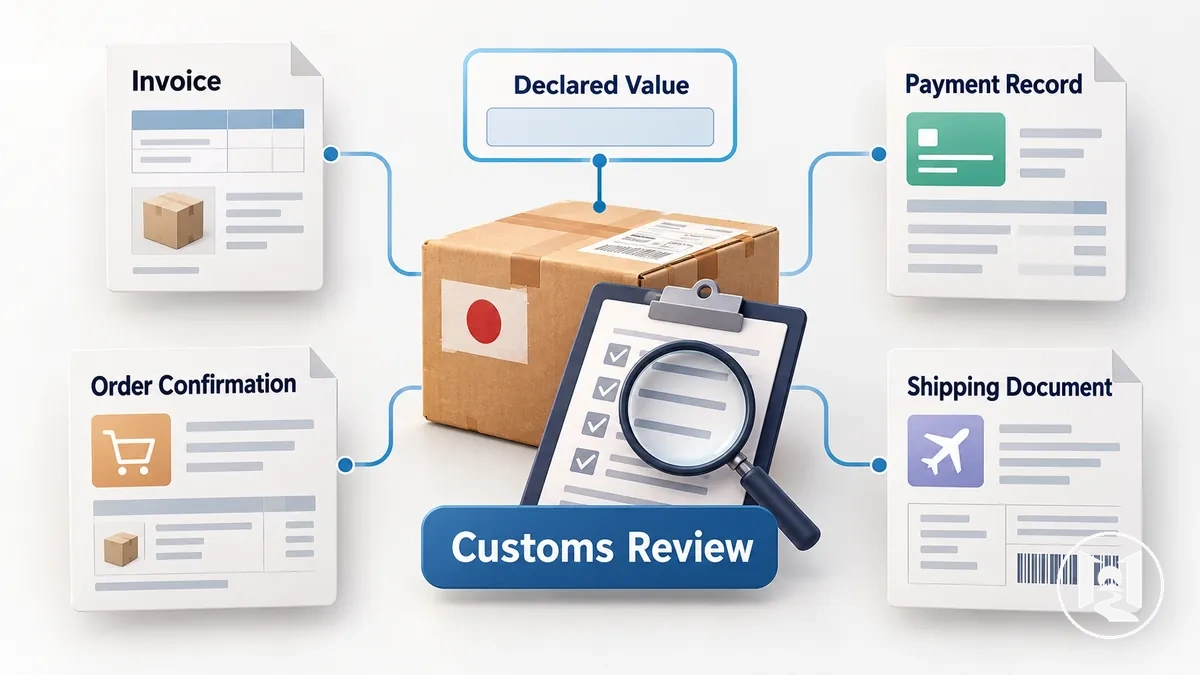
| Documento ou registro | O que ajuda a verificar | Possível problema em caso de inconsistência |
|---|---|---|
| Fatura | Valor da transação, preço de compra, descrição das mercadorias e quantidade indicados para a venda. | Uma divergência com a declaração ou outros registros da transação pode motivar um pedido de esclarecimento ou de evidências adicionais de valoração. |
| Comprovante de pagamento | O valor efetivamente pago ou a pagar e sua conexão com a transação. | Um valor de pagamento que conflite com a fatura ou com o valor declarado pode exigir explicação adicional. |
| Confirmação do pedido | Mercadorias pedidas, quantidades, preço de compra e detalhes da transação registrados no momento da compra. | Diferenças em relação à fatura ou à declaração podem criar uma inconsistência que a alfândega pode buscar esclarecer. |
| Documento de envio | Detalhes da remessa, como descrição das mercadorias, quantidade e outras informações relacionadas ao transporte relevantes para a verificação. | Informações conflitantes sobre a remessa podem levar a alfândega a solicitar informações adicionais antes de aceitar ou reavaliar o valor aduaneiro. |
Uma inconsistência ou a falta de um registro de suporte não estabelece por si só o valor aduaneiro correto nem implica má-fé.
Pode motivar um pedido de esclarecimento ou de informações adicionais, e a alfândega pode usar uma abordagem de valoração diferente quando as informações da transação declarada não puderem ser verificadas segundo as regras aplicáveis.
Como o Direito de Importação e o Imposto São Calculados a Partir do Valor Aduaneiro
O direito de importação e o imposto de importação são calculados por meio de uma cadeia de dependência: o valor aduaneiro fornece o insumo de valoração, a classificação tarifária identifica o tratamento tarifário aplicável, e as regras do país de destino determinam a alíquota do direito, a base de cálculo do imposto e a alíquota do imposto de importação usados no cálculo.
Como esses insumos e a ordem de cálculo podem diferir por jurisdição, o cálculo do direito e o cálculo do imposto devem ser tratados como etapas relacionadas, mas separadas.
Antes de calcular um valor apurado, identifique o valor aduaneiro aceito, a classificação tarifária e a alíquota do direito que se aplica segundo as regras do destino.
Em seguida, estabeleça como essa jurisdição define o valor tributável para o imposto de importação, inclusive se o direito aduaneiro ou outros valores permitidos são adicionados à base de cálculo.
Qualquer isenção, sobretaxa ou regra especial de cálculo aplicável também deve ser identificada antes de verificar o cálculo final.
Sequência de cálculo
- Identifique o valor aduaneiro: use o valor de valoração aduaneira aceito para a remessa como insumo inicial para o cálculo.
- Determine a classificação tarifária e a alíquota do direito: use a classificação das mercadorias e o tratamento tarifário aplicável para identificar a alíquota ou outra regra do direito que se aplica à remessa.
- Calcule o valor do direito: aplique a alíquota do direito ou a regra de cálculo aplicável à base do direito exigida pelo país de destino, resultando no valor do direito aduaneiro.
- Estabeleça a base de cálculo do imposto: determine o valor tributável segundo as regras locais. Dependendo da jurisdição, a base de cálculo pode incluir o valor aduaneiro, o direito apurado e outros valores especificados por essas regras.
- Aplique a alíquota do imposto de importação e verifique o cálculo: aplique a alíquota do imposto de importação aplicável à base de cálculo estabelecida e, em seguida, verifique se isenções, sobretaxas ou regras de ordem de cálculo específicas da jurisdição alteram qualquer um dos valores apurados.
Como a Classificação Tarifária Determina a Alíquota do Direito
A classificação tarifária mapeia mercadorias importadas para uma categoria aduaneira vinculada ao tratamento tarifário aplicável e à alíquota do direito na pauta tarifária do país de destino.
O código de classificação determina, portanto, qual pauta de alíquotas ou disposição tarifária é aplicada, enquanto o tratamento final do direito também pode depender de outras regras relevantes para as mercadorias classificadas.
A classificação tarifária é avaliada com base nas características e na descrição legal das mercadorias, e não apenas em um rótulo do varejista ou categoria do marketplace.
Características relevantes podem incluir a descrição das mercadorias, o material, a composição, a função e a construção, sendo que cada atributo afeta a classificação apenas quando as regras tarifárias aplicáveis distinguem mercadorias com base nesse critério.
- Descrição das mercadorias: a descrição identifica o que são as mercadorias e ajuda a associá-las à categoria aduaneira relevante, em vez de depender de um rótulo comercial amplo.
- Material: o material pode afetar a classificação tarifária quando a pauta tarifária distingue produtos de acordo com sua matéria-prima.
- Composição: a combinação ou proporção de materiais pode afetar o código de classificação quando as categorias tarifárias distinguem mercadorias por sua composição física.
- Função: o que o produto faz ou como é usado pode afetar a classificação quando as disposições tarifárias aplicáveis distinguem mercadorias por função ou uso.
- Construção ou componentes: peças relevantes e características de construção podem afetar qual categoria aduaneira se aplica quando mercadorias similares se enquadram em disposições tarifárias diferentes.
Uma diferença de material, componente ou função pode resultar em uma classificação tarifária diferente e, consequentemente, em um tratamento ou alíquota do direito diferente.
A classificação aplicável deve ser determinada segundo as regras tarifárias do país de destino, e não presumida a partir do nome do produto do vendedor ou da categoria do marketplace.
País de Origem Versus País de Embarque para Fins Tarifários
O país de origem e o país de embarque descrevem fatos diferentes sobre mercadorias importadas.
O país de embarque identifica de onde a encomenda foi despachada, enquanto o país de origem é determinado segundo as regras de origem aplicáveis e pode afetar o tratamento tarifário aplicado às mercadorias.
A distinção é relevante porque as evidências logísticas e as evidências de origem respondem a perguntas diferentes.
Os documentos de envio podem dar suporte ao país de embarque e à rota de transporte, enquanto as evidências relacionadas à origem podem incluir informações de fabricação, declarações de origem ou outros registros relevantes segundo as regras aplicáveis.
Uma encomenda que sai do Japão não estabelece, por si só, a origem japonesa nem o direito a qualquer preferência tarifária específica.
| Conceito | O que descreve | Evidência a verificar | Possível implicação tarifária |
|---|---|---|---|
| País de origem | O país atribuído às mercadorias segundo as regras de origem aplicáveis, com base nos critérios que essas regras utilizam para produção ou processamento. | Informações de fabricação, declarações de origem, certificados quando aplicáveis e outros registros que sustentem a determinação da origem. | Pode afetar o tratamento tarifário aplicável, incluindo a elegibilidade para tratamento preferencial quando as condições de origem relevantes são satisfeitas. |
| País de embarque | O país do qual a encomenda ou as mercadorias foram despachadas como parte do movimento logístico. | Documento de envio, registro de transporte, informações de despacho ou evidências de rastreamento que identifiquem onde a remessa começou. | Mostra a origem do envio, mas não determina por si só o país de origem legal nem a alíquota do direito. |
Por exemplo, mercadorias fabricadas em outro país podem ser armazenadas por um vendedor japonês e posteriormente expedidas do Japão.
Nesse cenário, o Japão seria o país de embarque, enquanto o país de origem ainda seria determinado pelas regras de origem aplicáveis e pelas evidências de suporte, o que pode levar a um tratamento tarifário diferente daquele aplicado a mercadorias que se originam legalmente no Japão.
Como as Alíquotas do Direito e do Imposto de Importação São Aplicadas ao Valor Tributável
Uma vez estabelecidas as bases relevantes, a alíquota do direito aplicável é aplicada à base do direito e a alíquota do imposto de importação é aplicada à base de cálculo definida pela jurisdição para produzir cada valor apurado.
A relação matemática consiste em aplicar a alíquota à base aplicável para obter o valor calculado, mas o valor aduaneiro, o valor tributável, a fonte da alíquota e a ordem de cálculo devem ser identificados segundo as regras do país de destino.
A base do direito pode ser o valor aduaneiro ou outro valor definido pelas regras aduaneiras aplicáveis, enquanto a base do imposto de importação pode ser diferente.
Dependendo das regras locais, o valor tributável para o imposto de importação pode incluir o valor aduaneiro, o direito apurado ou outros valores permitidos por essas regras.
A alíquota selecionada deve, portanto, ser aplicada à base correta, em vez de aplicar ambas as alíquotas a um único valor presumido.
| Cobrança | Base aplicável | Fonte da alíquota | Resultado calculado |
|---|---|---|---|
| Direito aduaneiro | Base do direito ilustrativa: $200 | Pauta tarifária hipotética ilustrativa: 5% | Direito apurado ilustrativo: $10 |
| Imposto de importação | Base de cálculo ilustrativa: $210, supondo que as regras locais a definam como valor aduaneiro de $200 mais direito de $10 | Regras hipotéticas ilustrativas do imposto de importação: 10% | Imposto de importação apurado ilustrativo: $21 |
Este exemplo ilustra apenas como uma alíquota opera sobre sua base aplicável; as porcentagens e os valores não são alíquotas atuais para nenhum destino.
As regras locais podem definir uma base do direito ou base de cálculo diferente e também podem afetar arredondamentos, valores mínimos, sobretaxas, encargos adicionais ou a sequência na qual os valores entram no cálculo.
Quem Paga as Cobranças Alfandegárias em um Pedido do Japão
A responsabilidade pelas cobranças alfandegárias depende dos termos da remessa, do acordo entre vendedor e transportadora e do processo de cobrança do país de destino.
A parte responsável pela cobrança e a parte que coleta ou adianta o pagamento podem ser diferentes, logo a responsabilidade pelo pagamento e o momento da cobrança devem ser considerados separadamente.
Pré-pago pelo vendedor
O vendedor pode cobrar um valor de importação estimado ou apurado antes do envio ou da entrega. Um ajuste posterior ainda pode ocorrer se a avaliação alfandegária final for diferente.
Pago pelo destinatário
O destinatário pode ser faturado quando o desembaraço ou a entrega alcança a etapa de cobrança prevista no acordo da remessa.
Adiantado pela transportadora
A transportadora pode adiantar valores alfandegários durante o desembaraço e depois cobrar o montante do destinatário, conforme seus termos de serviço.
Qual padrão se aplica depende dos termos da remessa e do acordo de cobrança, e não de uma regra de que o comprador, o vendedor ou a transportadora sempre paga.
O que Acontece Durante o Desembaraço Aduaneiro de uma Encomenda do Japão
O desembaraço aduaneiro normalmente conduz uma encomenda pelas etapas de apresentação dos dados da remessa, revisão documental, cálculo alfandegário, eventuais controles necessários e, em seguida, liberação ou retenção para ação adicional.
O procedimento exato varia conforme o país de destino, e a inspeção física é uma ação alfandegária possível, e não uma etapa aplicada a toda encomenda.
A etapa alfandegária começa depois que a encomenda entra no fluxo de importação do país de destino e a declaração aduaneira relevante e as informações de suporte da remessa são apresentadas para revisão.
Cada etapa determina se a remessa pode prosseguir, se requer um cálculo ou informações adicionais, ou se deve permanecer sob controle alfandegário.
Fluxo típico de desembaraço
- Os dados da remessa e a declaração aduaneira são apresentados: as informações sobre a encomenda, as mercadorias e a transação são submetidas ou disponibilizadas para o processamento alfandegário. Se os dados exigidos forem suficientes, a remessa prossegue para a revisão documental; informações ausentes ou pouco claras podem levar a uma solicitação de detalhes adicionais.
- Os documentos são revisados: a declaração aduaneira e os registros de suporte são verificados quanto a informações relevantes para o cálculo de importação. Informações consistentes permitem que o processamento prossiga, enquanto uma inconsistência pode resultar em revisão adicional.
- Valoração, classificação e cobranças podem ser calculadas: a alfândega pode verificar o valor aduaneiro e a classificação tarifária e determinar se direito, imposto ou outros encargos de importação aplicáveis são devidos. A remessa pode então prosseguir com um valor apurado, prosseguir sem essas cobranças quando as regras aplicáveis permitirem, ou permanecer em análise se as informações disponíveis forem insuficientes.
- Controles alfandegários podem ser aplicados: quando exigido pelas regras do país de destino ou pelos controles de risco, a encomenda pode passar por verificações documentais adicionais ou inspeção física. Uma remessa que atenda aos requisitos aplicáveis pode prosseguir para a liberação, enquanto questões não resolvidas podem colocá-la em retenção.
- A encomenda é liberada ou retida: após a conclusão do cálculo exigido, do pagamento e dos controles, a encomenda pode ser liberada do processamento alfandegário. Se informações, pagamento ou outro requisito alfandegário permanecerem pendentes, a remessa pode ficar retida aguardando ação adicional.
O desembaraço aduaneiro de rotina termina com a liberação da etapa alfandegária, enquanto uma retenção indica que são necessárias ação ou informações alfandegárias adicionais.
O desembaraço aduaneiro é apenas uma etapa do processo mais amplo de envio internacional, e não a jornada completa de entrega.
Declaração e Revisão Documental
A declaração e a revisão documental verificam se a declaração aduaneira e os documentos de suporte da remessa fornecem informações suficientemente consistentes para que o cálculo alfandegário do país de destino prossiga.
A alfândega comumente revisa as mercadorias declaradas, as partes envolvidas na remessa e as informações da transação, embora os requisitos documentais exatos variem conforme o país de destino e o tipo de remessa.
A revisão compara os dados da declaração com os registros de suporte para verificar os fatos relevantes para o processamento da importação.
As categorias de informação abaixo não representam uma lista documental universal nem uma ordem de revisão obrigatória.
- Descrição das mercadorias: a descrição é verificada para identificar o que são as mercadorias e se a declaração e os registros de suporte as descrevem de forma consistente; descrições pouco claras ou conflitantes podem exigir esclarecimento.
- Quantidade: o número, peso ou outra quantidade aplicável declarada é comparada com os registros da remessa ou comerciais para que a quantidade de mercadorias sendo importada possa ser verificada.
- Valor: o valor declarado é comparado com informações comerciais relevantes, como uma fatura ou registro relacionado ao pagamento quando exigido, para dar suporte ao valor usado no processamento alfandegário.
- Origem: as informações de origem são revisadas em relação às evidências disponíveis quando a origem afeta o tratamento alfandegário aplicável; informações inconsistentes podem exigir evidências de suporte adicionais.
- Classificação: as informações de classificação são verificadas em relação à descrição das mercadorias e a outras características relevantes do produto para determinar se a classificação aduaneira informada é suficientemente respaldada para o cálculo.
- Dados do consignatário: as informações do destinatário ou consignatário são verificadas em relação aos dados da remessa para que a parte associada à importação possa ser identificada corretamente para o processo aplicável.
- Registros de suporte: os registros comerciais e de transporte podem ser comparados com a declaração aduaneira para verificar os fatos da transação e da remessa e identificar inconsistências materiais.
Informações incompletas ou inconsistentes não causam necessariamente uma retenção por si só.
Dependendo dos requisitos do país de destino e da relevância da discrepância, a alfândega ou a parte responsável pelo desembaraço pode solicitar esclarecimento, registros de suporte adicionais, uma correção ou revisão adicional antes de o cálculo prosseguir.
Avaliação, Inspeção e Liberação
Após a avaliação alfandegária, uma encomenda pode seguir diretamente para a liberação, exigir pagamento de direito e imposto, passar por inspeção ou entrar em revisão adicional, dependendo do resultado da avaliação e dos requisitos aplicáveis.
A inspeção é condicional, e não automática, e a liberação ocorre apenas quando as condições relevantes de alfândega, conformidade e pagamento são satisfeitas.
A avaliação estabelece o estado alfandegário da remessa usando fatores como valoração, classificação e quaisquer cobranças resultantes.
Se as informações suportarem o processamento de rotina, a encomenda pode prosseguir sem inspeção física; quando a alfândega exigir verificação adicional, uma inspeção ou outra verificação de conformidade pode ocorrer.
O status do pagamento é uma condição de liberação quando direito e imposto são devidos, mas o pagamento por si só não resolve uma questão pendente de conformidade ou revisão adicional.
Da avaliação à liberação
- A avaliação é concluída: a alfândega determina a valoração, a classificação e as cobranças apuradas relevantes, produzindo um estado de processamento de rotina ou a necessidade de ação adicional.
- Verificações adicionais podem ser necessárias: a encomenda pode passar por inspeção ou revisão adicional de evidências quando a alfândega precisar verificar as mercadorias ou seu status de conformidade; a inspeção não indica por si só uma violação.
- O status de pagamento e conformidade é verificado: quando direito e imposto são devidos, o pagamento exigido deve atingir o status necessário, enquanto qualquer requisito alfandegário ou de conformidade separado também deve ser resolvido.
- Uma decisão de liberação é tomada: a encomenda é liberada quando as condições aplicáveis de avaliação, pagamento e conformidade são satisfeitas; caso contrário, pode permanecer em revisão adicional até que o requisito pendente seja resolvido.
Uma encomenda que passa pela avaliação de rotina pode, portanto, chegar à liberação sem inspeção, enquanto outra remessa pode exigir verificações extras antes que seu status de conformidade seja resolvido.
Os próximos estados possíveis são liberação ou revisão alfandegária continuada, dependendo de quais requisitos aplicáveis permanecem pendentes.
Por Que a Alfândega Pode Reter uma Remessa do Japão
Uma retenção alfandegária pode ocorrer quando informações ausentes, uma verificação de valoração, uma verificação de classificação, cobranças não pagas, requisitos de admissibilidade ou uma verificação de conformidade exigem revisão adicional antes da liberação.
As principais classes de causas envolvem informações que a alfândega ainda não pode verificar, uma avaliação que precisa de exame adicional, uma condição de pagamento que permanece não resolvida ou um requisito regulatório que precisa de confirmação.
A Alfândega de Tóquio afirma que uma consulta pode ser feita ao destinatário quando o valor do conteúdo de uma encomenda é desconhecido ou quando outras leis e regulamentos relevantes exigem confirmação.
A DHL identifica documentação, valor declarado, classificação, direitos e impostos, inspeção e requisitos regulatórios como fatores que podem afetar o desembaraço aduaneiro.
| Possível gatilho | O que a alfândega pode verificar | Próximo requisito provável |
|---|---|---|
| Informações ausentes ou documentos inconsistentes | A alfândega pode comparar a descrição das mercadorias, as informações declaradas e os documentos de suporte para determinar quais fatos permanecem pouco claros. | Esclarecimento, informações corrigidas ou documentos de suporte adicionais podem ser solicitados antes que o processamento continue. |
| Verificação de valoração | A alfândega pode revisar o valor declarado e as evidências da transação disponíveis quando o valor precisar de verificação para avaliação. | Evidências que suportem a transação ou o valor declarado podem ser solicitadas, seguidas de confirmação ou reavaliação. |
| Verificação de classificação | A alfândega pode comparar a descrição das mercadorias e as características do produto com o código tarifário declarado ou as informações de classificação. | Informações mais detalhadas do produto ou evidências de classificação de suporte podem ser necessárias antes que o tratamento tarifário aplicável seja confirmado. |
| Cobranças não pagas | O processamento alfandegário pode verificar se o direito e o imposto apurados ou outros valores alfandegários exigidos atingiram o status de pagamento necessário. | O pagamento do valor apurado pode ser exigido antes da liberação quando as regras do país de destino tornam o pagamento uma condição de desembaraço. |
| Verificação de admissibilidade ou conformidade | A alfândega pode revisar se as mercadorias satisfazem as restrições de importação aplicáveis, os requisitos de licença ou outras condições regulatórias. | Evidências adicionais, uma licença, confirmação do destinatário ou outra ação de conformidade podem ser exigidas antes que uma decisão de liberação possa ser tomada. |
Cada gatilho pode produzir um tipo diferente de revisão adicional.
A próxima ação depende da condição não resolvida, e não do rótulo de retenção em si.
Uma discrepância documental pode levar a uma solicitação de esclarecimento, uma questão de valoração pode levar à revisão de evidências de suporte, e uma condição de pagamento ou conformidade não resolvida pode impedir a liberação até que o requisito aplicável seja satisfeito.
Nem todo atraso que ocorre próximo à etapa alfandegária é uma retenção alfandegária real.
A Alfândega de Tóquio observa que um status de rastreamento como “Retido pela Alfândega de Importação” pode refletir processamento ou triagem postal enquanto uma encomenda está passando pelo desembaraço aduaneiro.
O status de rastreamento observável requer confirmação antes que uma causa alfandegária específica seja atribuída.
Informações de Remessa Ausentes, Incompletas ou Inconsistentes
Informações de remessa ausentes, incompletas ou inconsistentes podem interromper o processamento alfandegário quando a alfândega não consegue verificar os fatos necessários para a avaliação ou liberação.
A consequência depende da materialidade do defeito de informação e do procedimento do país de destino; uma inconsistência pode desencadear esclarecimento, correção ou solicitação de evidências de suporte adicionais, em vez de produzir automaticamente uma retenção prolongada.
Problemas comuns envolvem conflitos entre a declaração aduaneira e os registros comerciais ou de remessa usados para suportá-la.
As categorias abaixo mostram o defeito de informação, o fato que se torna difícil de verificar e a possível consequência de esclarecimento, sem implicar uma ordem de gravidade.
- Descrição das mercadorias: uma descrição vaga, incompleta ou conflitante das mercadorias pode impedir a alfândega de confirmar o que está sendo importado e se a declaração corresponde aos registros de suporte; uma descrição mais clara do produto ou informações adicionais do produto podem ser solicitadas.
- Valor declarado: quando o valor declarado conflita com a fatura ou outras evidências da transação, a alfândega pode não conseguir verificar o valor usado para avaliação; esclarecimento, dados corrigidos ou evidências que suportem o valor da transação podem ser exigidos.
- Quantidade: uma diferença entre a quantidade declarada e a quantidade indicada nos documentos de remessa ou comerciais pode criar incerteza sobre quantas mercadorias estão sendo importadas; a alfândega pode solicitar confirmação ou correção do registro relevante.
- Origem: informações de origem ausentes ou conflitantes podem impedir a verificação da origem usada para o tratamento alfandegário quando a origem é relevante; informações de origem de suporte ou uma correção podem ser solicitadas antes que o processamento continue.
- Dados do consignatário e documentos de suporte: dados do consignatário incompletos ou inconsistências entre os documentos de remessa podem dificultar a verificação do destinatário ou a conexão dos registros à mesma remessa; a alfândega ou a parte responsável pelo desembaraço pode solicitar detalhes corrigidos ou registros de suporte adicionais.
Por exemplo, se uma fatura mostra um valor de transação enquanto a declaração aduaneira mostra um valor declarado diferente, a inconsistência não estabelece por si só má-fé.
Pode exigir esclarecimento ou evidências de suporte para que a alfândega possa determinar qual valor é respaldado antes de o cálculo prosseguir.
Verificações de Valoração e Classificação
A alfândega pode pausar o desembaraço quando o valor declarado ou a classificação tarifária precisar de verificação antes que a avaliação da remessa possa ser concluída.
Uma revisão de valoração testa se o valor declarado pode suportar o valor aduaneiro, enquanto uma revisão de classificação testa se a descrição das mercadorias e as características do produto suportam o tratamento tarifário declarado; um valor incomum ou incerteza de classificação pode motivar a revisão, mas não prova por si só uma declaração incorreta.
As duas verificações examinam atributos diferentes e podem, portanto, ser levantadas de forma independente ou conjunta.
A alfândega pode comparar a declaração com documentos de suporte e outras informações relevantes para a questão específica antes de confirmar a avaliação existente ou realizar uma reavaliação.
| Tipo de verificação | Gatilho típico | Informações revisadas | Possível resultado |
|---|---|---|---|
| Valoração | Um valor declarado pouco claro, inconsistente com os registros da transação ou que de outra forma exija verificação para a avaliação alfandegária. | O valor declarado, fatura ou outras evidências da transação e documentos de suporte relevantes para estabelecer o valor aduaneiro. | A base declarada pode ser aceita, informações de suporte adicionais podem ser solicitadas ou o valor aduaneiro pode ser reavaliado segundo as regras aplicáveis. |
| Classificação | Uma descrição pouco clara das mercadorias, informações conflitantes do produto ou incerteza de classificação sobre qual disposição tarifária se aplica. | A descrição das mercadorias, material, composição, função ou outras características relevantes do produto usadas para suportar a classificação tarifária. | A classificação declarada pode ser aceita, mais informações do produto podem ser exigidas ou a classificação e o tratamento tarifário e o direito resultante podem ser reavaliados. |
Por exemplo, a alfândega pode questionar o valor declarado por conflitar com uma fatura enquanto questiona separadamente a classificação tarifária porque a descrição das mercadorias não identifica claramente as características relevantes do produto.
Resolver uma verificação não resolveria automaticamente a outra; cada uma exige informações suficientes para seu próprio resultado de avaliação.
Cobranças Não Pagas e Verificações de Conformidade Alfandegária
Cobranças apuradas não pagas ou um requisito de conformidade alfandegária não resolvido podem impedir que uma encomenda seja liberada até que a condição aplicável seja satisfeita.
Um direito não pago ou imposto não pago é uma questão de status de pagamento, enquanto uma licença, solicitação de evidências, verificação de mercadorias restritas ou outra condição regulatória é uma questão de conformidade separada e não implica por si só irregularidade.
Portanto, resolver o pagamento não resolve automaticamente uma verificação de conformidade separada.
Pendência de pagamento
Existe quando um valor já apurado ainda não atingiu a situação de pagamento exigida para a liberação.
- Direito não pago: quando o direito aduaneiro foi apurado e o pagamento é exigido antes da liberação, um valor pendente pode impedir que a remessa atinja o status de pagamento exigido; o próximo requisito é o pagamento ou a confirmação de que o valor apurado foi liquidado de acordo com o processo aplicável.
- Imposto não pago: quando o imposto de importação foi apurado e permanece não pago de acordo com o procedimento do país de destino, a liberação pode permanecer bloqueada até que a condição de pagamento exigida seja satisfeita.
Pendência de conformidade
Existe quando a alfândega ainda precisa confirmar uma licença, evidência, restrição ou outra condição regulatória aplicável.
- Licença ou evidências de suporte: quando uma regra de importação aplicável exige uma licença ou outra evidência de conformidade, a alfândega pode solicitar esse material antes de decidir se a encomenda pode ser liberada.
- Mercadorias restritas: mercadorias sujeitas a uma restrição aplicável podem exigir uma verificação de admissibilidade ou regulatória, com a liberação dependendo de as condições relevantes serem satisfeitas.
- Outras condições de conformidade: requisitos documentais ou regulatórios não resolvidos podem manter a remessa em revisão adicional até que a informação, aprovação ou outra condição aplicável exigida seja concluída.
A ação necessária depende da pendência: pagamento resolve a situação de um valor devido, enquanto licenças, evidências ou outras exigências regulatórias precisam ser tratadas pelo procedimento de conformidade correspondente. A remessa pode permanecer em revisão até que cada condição aplicável seja resolvida.
O que Fazer Quando a Alfândega Solicita Pagamento ou Mais Informações
Verifique se o aviso da alfândega ou a mensagem da transportadora identifica o identificador da remessa, o destinatário e a referência da avaliação ou solicitação corretos.
Uma solicitação de pagamento deve informar o valor apurado e o método ou canal autorizado para pagamento, enquanto uma solicitação de informações deve identificar os documentos solicitados ou os fatos da remessa que precisam de esclarecimento.
Se os detalhes da avaliação, o remetente, o número de referência ou a ação solicitada não corresponderem à remessa, verifique a solicitação por meio do processo oficial da alfândega ou da transportadora antes de responder.
O canal de resposta exato e os requisitos de documentação variam conforme o país de destino e se a alfândega se comunica diretamente ou por meio de uma transportadora.
Sequência segura de resposta
- Verifique a solicitação da alfândega: confirme o remetente, o identificador da remessa, a referência da avaliação ou solicitação e os detalhes da encomenda antes de enviar informações ou efetuar o pagamento.
- Identifique a ação necessária: determine se o aviso exige pagamento, documentos solicitados, informações corrigidas da remessa ou outra resposta indicada, e observe qualquer prazo especificado no aviso.
- Verifique a avaliação ou a solicitação de documentos: compare o valor do pagamento, os detalhes declarados da remessa ou as informações solicitadas com os registros do pedido para que qualquer resposta seja baseada em informações precisas.
- Responda pelo canal autorizado: envie os documentos ou informações solicitados precisos, ou pague por meio do processo de pagamento verificado da alfândega ou transportadora, usando o número da remessa ou de referência especificado para a solicitação.
- Confirme o recebimento e o status do processamento: guarde o comprovante de pagamento ou a confirmação do envio e verifique se a solicitação foi registrada para a remessa correta antes de confiar em uma alteração de status posterior.
Se o aviso indicar um prazo, siga esse período de tempo informado ou o procedimento local aplicável, em vez de presumir um período de resposta universal.
Se a avaliação ou as informações solicitadas parecerem incorretas, use o processo de correção, revisão ou consulta disponível por meio da autoridade aduaneira relevante ou do intermediário autorizado, em vez de ignorar a solicitação; concluir uma resposta não garante por si só a liberação, pois outros requisitos alfandegários podem ainda permanecer não resolvidos.
Verifique a Avaliação e os Documentos Solicitados
Antes de responder a uma solicitação da alfândega, relacione a avaliação e os documentos solicitados à remessa correta.
Verifique primeiro o identificador da remessa, os dados do destinatário e a referência da solicitação para que o pagamento ou as evidências de suporte não sejam enviados para a encomenda ou avaliação errada.
A verificação deve confirmar a identidade da remessa, os principais insumos da avaliação, as evidências solicitadas e a legitimidade do canal de contato.
Compare o aviso com seu pedido, fatura e registros de remessa, em vez de presumir que cada detalhe informado está correto.
O objetivo é estabelecer se a avaliação e a solicitação de informações são internamente consistentes e estão prontas para uma resposta precisa.
O que conferir antes de responder
- Identificador da remessa: relacione o número de rastreamento, a referência aduaneira ou outro identificador da remessa na solicitação com a encomenda que você realmente pediu e sobre a qual recebeu a notificação.
- Descrição das mercadorias: compare a descrição das mercadorias na avaliação ou solicitação com os itens pedidos e os registros comerciais de suporte para confirmar que a remessa foi identificada corretamente.
- Valor declarado e valor aduaneiro: compare o valor declarado e qualquer valor aduaneiro informado com os registros da transação disponíveis para a remessa, observando qualquer diferença material que possa exigir esclarecimento por meio do processo aplicável.
- Classificação e origem: verifique se a classificação e a origem informadas se referem às mercadorias na remessa e identifique qualquer inconsistência material que deva ser levantada por meio do canal de revisão relevante da alfândega ou transportadora.
- Cobranças apuradas: confirme qual direito, imposto ou outra cobrança apurada está sendo solicitada, o valor informado e a referência da remessa ou avaliação à qual essas cobranças se aplicam.
- Documentos solicitados: identifique exatamente qual fatura, comprovante de pagamento, informação do produto, evidência de origem ou outra evidência de suporte foi solicitada, em vez de enviar documentos não relacionados.
- Dados de contato: compare o destinatário, consignatário e informações de contato na solicitação com os registros da remessa para que o aviso possa ser vinculado à parte e à encomenda corretas.
- Canal autorizado: confirme se a solicitação veio por meio de um canal autorizado da alfândega, dos correios ou da transportadora e se quaisquer instruções de resposta ou pagamento correspondem a essa fonte verificada.
Se um detalhe material não corresponder, busque esclarecimento ou use o processo de correção ou revisão aplicável antes de enviar informações ou efetuar o pagamento.
Uma discrepância não autoriza o destinatário a alterar a avaliação unilateralmente; o procedimento de correção apropriado depende do processo aduaneiro do país de destino e, quando relevante, do intermediário postal ou da transportadora.
Conclua o Pagamento ou o Envio de Informações Exigido para a Liberação
Efetue o pagamento solicitado ou forneça as informações solicitadas por meio do processo autorizado, usando a referência correta da remessa.
A resposta deve corresponder à solicitação da alfândega para que o pagamento ou o documento possa ser associado à encomenda correta e o processamento alfandegário possa prosseguir em direção à liberação.
Utilize o método de envio autorizado indicado na solicitação verificada e realize apenas a ação que foi solicitada.
Concluir e comprovar a resposta
- Confirme a ação necessária: identifique o valor exato solicitado a ser pago ou o documento ou informação específica solicitada que deve ser enviada, e relacione-o à referência correta da remessa ou número de referência.
- Conclua o pagamento ou o envio: pague o valor solicitado por meio do método de pagamento autorizado ou envie o documento solicitado por meio do método de envio autorizado, garantindo que a referência correta da remessa acompanhe a resposta.
- Guarde o comprovante de conclusão: mantenha o comprovante de pagamento, o recibo de pagamento, o comprovante de envio ou a confirmação de envio que mostre o número da remessa ou de referência relevante.
- Confirme o status do processamento: verifique por meio do processo autorizado da alfândega ou transportadora se o pagamento ou as informações foram recebidos e associados à remessa, e verifique se o processamento alfandegário foi retomado ou se uma revisão adicional ainda é necessária.
O pagamento ou o envio não garante a liberação imediata, pois a alfândega ainda pode exigir revisão adicional ou outra condição não resolvida pode permanecer.
A confirmação de status deve, portanto, estabelecer que a resposta foi aceita e o processamento foi retomado, em vez de presumir que o comprovante de conclusão por si só significa que a encomenda foi liberada.